

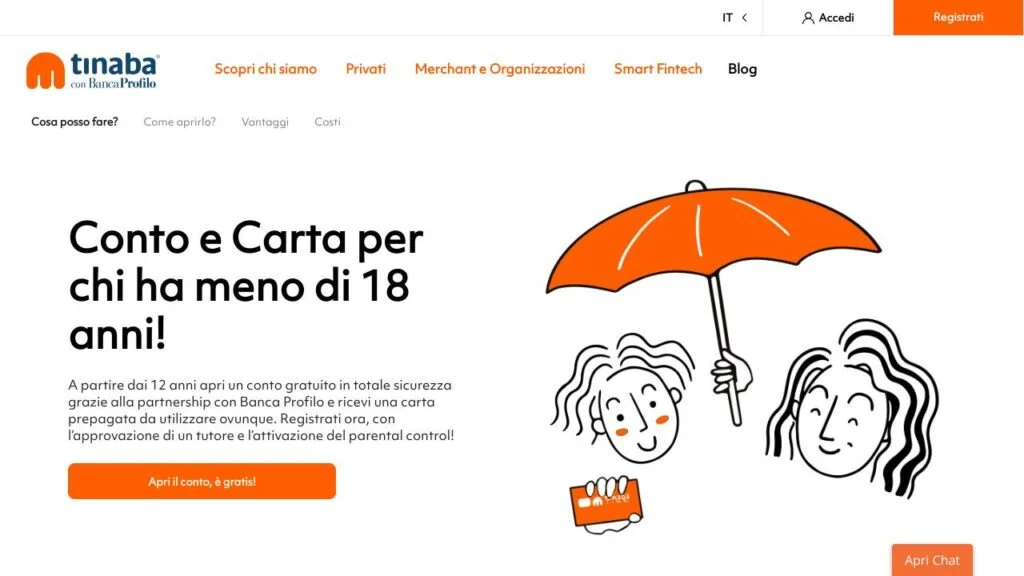

Il conto Tinaba per minori può essere aperto dai giovanissimi dai 12 anni, scaricando l’app sul proprio cellulare e procedendo in autonomia. Il genitore deve poi dare l’autorizzazione finale.
È offerto da Tinaba, l’app finanziaria di Banca Profilo, pensato per far avvicinare i ragazzi agli strumenti bancari, digitalizzare la paghetta e insegnare loro a gestire le spese. Ha un suo IBAN italiano e una carta di pagamento, che è una prepagata. Questa guida nasce per genitori e under 18 con tutte le informazioni per valutare i pro e i contro di questo strumento.
Come funziona
Tinaba Under 18 è un conto completo per i più giovani con:
- IBAN bancario indipendente;
- carta di pagamento;
- app di gestione per dispositivi iOS o Android.
Il conto è abilitato a ricevere ed effettuare bonifici. In questo modo il genitore può trasformare la paghetta in digitale, e i regali per Natale, compleanno o onomastico possono essere versati direttamente da parenti e amici sul conto.
Inoltre, per tutti gli utenti Tinaba è possibile trasferire denaro istantaneamente senza dover aggiungere i dati bancari: basta il nome e cognome dell’utente Tinaba.
Una funzione che trovo interessante è quella delle “Spese condivise”. Dall’app si può creare una sottosezione del conto su cui ricevere da parte degli amici o dei parenti una somma di denaro per affrontare un acquisto. È un sistema utile per quando si fanno regali, per organizzare un evento sportivo, oppure per un’uscita: il ragazzo non deve anticipare i soldi e poi richiederli agli amici.
Basta accedere alla sezione creata “Spese condivise” e generare una richiesta di pagamento che può essere inviata direttamente dall’app agli altri utenti Tinaba. Può partecipare anche chi non ha un conto Tinaba grazie a un link di pagamento.
Parental control
La gestione del conto per minori è in autonomia da parte del ragazzo. Il genitore però deve intervenire per autorizzare l’apertura del conto. Inoltre può impostare una serie di limitazioni ai pagamenti dalla sua app, oltre a notifiche per le spese.
In ogni momento, il genitore può chiudere il conto del minore e recuperare il denaro. Inoltre il plafond di spesa del conto è di massimo 1.500€, così come quello della carta prepagata, limitando così nettamente la tipologia di transazioni.
Carte
La carta prepagata Tinaba la trovo interessante per aiutare i ragazzi a gestire le proprie spese. Non è una versione di debito collegata al saldo del conto principale, ma una ricaricabile. Ciò significa che ha un suo plafond di spesa, separato da quello del conto principale, che deve essere ricaricato per affrontare un acquisto o un prelievo.
Questo sistema è molto funzionale per responsabilizzare i più giovani e insegnare a gestire il proprio denaro. Il genitore può consigliare al ragazzo di trasferire solo una certa somma della paghetta che riceve da dedicare agli acquisti e alle uscite. In questo modo può mettere da parte dei soldi da utilizzare per un preciso obiettivo.
Inoltre, è poi possibile impostare dei limiti di pagamento e di prelievo ulteriori, in aggiunta a quelli previsti da Tinaba. La carta può essere aggiunta ai wallet digitali per pagare con Apple Pay e Google Pay: si evita così di portare quella fisica con sé, che potrebbe andare persa. La carta è poi abilitata ai pagamenti all’estero, utile se il ragazzo fa un viaggio, e permette di prelevare da qualunque ATM anche al di fuori dell’UE.
Costi e piani tariffari
| Conto Corrente | |
| Spese di apertura conto | 0€ |
| Canone mensile | 0€ si paga solo quello del genitore |
| Canone annuo | 0€ |
| Imposta di bollo | A carico della banca |
| Numero di operazioni incluse | illimitate |
| Home banking | 0€ |
| Invio estratto conto cartaceo | – |
| Invio estratto conto online | 0€ |
| Servizi di pagamento | |
| Rilascio carta di debito | – |
| Canone carta di debito | – |
| Carta prepagata | 0€ |
| Canone carta prepagata | 0€ |
| Spese variabili | |
| Bonifici SEPA | 0€ |
| Giroconto | 0€ |
| Prelievo ATM | 0€ per i primi 24 poi 2€ per quelli successivi |
| Prelievo ATM banca fuori UE | 4€ |
| Pagamenti con carta online | 0€ |
| Pagamenti con carta POS | 0€ |
| Pagamenti all’estero in EUR | 0€ |
| Pagamenti in valuta diversa | Tasso di cambio Standard |
| Ricarica carte prepagate | 0€ |
| Chiusura conto | |
| Spesa chiusura conto | 0€ |
Il conto per ragazzi di Tinaba è a costo zero per:
- canone;
- rilascio della carta;
- pagamenti online e presso i negozi;
- ricariche della carta;
- bonifici.
Per il genitore che ha aperto il conto Start non c’è canone, mentre per quello Premium il costo di 3,99€ che può essere ridotto di 1€ per chi accredita lo stipendio e di un ulteriore 1€ se vengono aggiunti almeno due addebiti diretti.
I primi 24 prelievi sono gratis, mentre per quelli successivi c’è un costo di 2€, che sale a 4€ per le operazioni presso gli ATM al di fuori dell’UE.
Come aprire un conto
L’apertura del conto Tinaba per minori si svolge in due fasi. Si inizia con la creazione di un account da parte del minore che deve scaricare l’app Tinaba o dal sito. Se si utilizza quest’ultima opzione verrà richiesto comunque di scaricare l’applicazione per completare la verifica. Per attivare il conto è necessario effettuare un video selfie in cui mostrare anche la carta d’identità.
La seconda fase richiede l’intervento del genitore che deve approvare l’apertura del conto. Se ha già un conto Start o Premium, riceve sull’app una notifica con un link da seguire per completare la procedura. Se invece il genitore non dispone di un account Tinaba, è necessario prima aprirlo.
La procedura si svolge sempre da app mobile o da web e richiede meno di 10 minuti: basta seguire i vari passaggi. Una volta attivato l’account, il genitore può autorizzare l’apertura di quello del minore.
Assistenza clienti
L’app Tinaba include una sezione FAQ con le principali domande e risposte. In caso di assistenza, il genitore o il minore può utilizzare la chat online, a cui risponde prima un assistente virtuale, ma si può chiedere il supporto di un consulente umano.
Tinaba è tra quelle banche online che offrono un’assistenza telefonica al numero 800.694.950 per chi chiama dall’Italia o allo 02.98.67.00.60 per chi si trova all’estero. In caso di smarrimento della carta, la si può bloccare temporaneamente online disabilitandola sempre dall’app. Per richiederne una nuova è necessario contattare il servizio clienti e fornire la denuncia di smarrimento o furto presso l’autorità competente.


