


I 6 prodotti in dettaglio
Tutti i dettagli 12 voci
| Canone mensile | Gratis |
|---|---|
| Costo di emissione | 10 € |
| Circuito | Visa, Mastercard |
| Tipologia | Debito |
| Prelievi ATM Italia | Costo fisso |
| Prelievi ATM estero | Costo fisso |
| Costo cambio valuta | Percentuale bassa |
| Cashback disponibile | Sì |
| Cashback percentuale | 10,00% |
| Apple/Google Pay | Sì |
| Età minima | 12 anni |
| Target utente | Ragazzi |
Voto della redazione 5 dimensioni
Costi e trasparenza 3 voci
| Canone mensile | Gratis |
|---|---|
| Costo di emissione | 10 € |
| Costo cambio valuta | Percentuale bassa |
Tutti i dettagli 10 voci
| Canone mensile | Gratis |
|---|---|
| Costo di emissione | Gratis |
| Circuito | Visa |
| Tipologia | Prepagata |
| Prelievi ATM Italia | Costo fisso |
| Prelievi ATM estero | Costo fisso |
| Costo cambio valuta | Percentuale bassa |
| Apple/Google Pay | Sì |
| Età minima | 6 anni |
| Target utente | Ragazzi |
Voto della redazione 5 dimensioni
Costi e trasparenza 3 voci
| Canone mensile | Gratis |
|---|---|
| Costo di emissione | Gratis |
| Costo cambio valuta | Percentuale bassa |
Tutti i dettagli 11 voci
| Canone mensile | Gratis |
|---|---|
| Costo di emissione | Gratis |
| Circuito | Mastercard |
| Tipologia | Prepagata |
| Ricarica gratuita | Sì |
| Prelievi ATM Italia | Gratuiti |
| Prelievi ATM estero | Costo fisso |
| Costo cambio valuta | Percentuale alta |
| Apple/Google Pay | Sì |
| Età minima | 12 anni |
| Target utente | Ragazzi |
Voto della redazione 5 dimensioni
Costi e trasparenza 3 voci
| Canone mensile | Gratis |
|---|---|
| Costo di emissione | Gratis |
| Costo cambio valuta | Percentuale alta |
Tutti i dettagli 13 voci
| Canone mensile | 4 €/mese |
|---|---|
| Costo di emissione | Gratis |
| Circuito | Visa |
| Tipologia | Prepagata |
| Ricarica gratuita | Sì |
| Prelievi ATM Italia | Gratuiti |
| Prelievi ATM estero | Costo fisso |
| Costo cambio valuta | Percentuale alta |
| Cashback disponibile | Sì |
| Cashback percentuale | 1,00% |
| Apple/Google Pay | Sì |
| Età minima | 8 anni |
| Target utente | Ragazzi |
Voto della redazione 5 dimensioni
Costi e trasparenza 3 voci
| Canone mensile | 4 €/mese |
|---|---|
| Costo di emissione | Gratis |
| Costo cambio valuta | Percentuale alta |
Tutti i dettagli 10 voci
| Canone mensile | Gratis |
|---|---|
| Costo di emissione | 10 € |
| Circuito | Visa |
| Tipologia | Prepagata |
| Prelievi ATM Italia | Costo fisso |
| Prelievi ATM estero | Costo fisso |
| Costo cambio valuta | Percentuale bassa |
| Apple/Google Pay | Sì |
| Età minima | 12 anni |
| Target utente | Ragazzi |
Voto della redazione 5 dimensioni
Costi e trasparenza 3 voci
| Canone mensile | Gratis |
|---|---|
| Costo di emissione | 10 € |
| Costo cambio valuta | Percentuale bassa |
Tutti i dettagli 13 voci
| Canone mensile | Gratis |
|---|---|
| Costo di emissione | 10 € |
| Circuito | Visa |
| Tipologia | Prepagata |
| Ricarica gratuita | Sì |
| Prelievi ATM Italia | Costo fisso |
| Prelievi ATM estero | Costo fisso |
| Costo cambio valuta | Percentuale bassa |
| Cashback disponibile | Sì |
| Cashback percentuale | 20,00% |
| Apple/Google Pay | Sì |
| Età minima | 10 anni |
| Target utente | Ragazzi |
Voto della redazione 5 dimensioni
Costi e trasparenza 3 voci
| Canone mensile | Gratis |
|---|---|
| Costo di emissione | 10 € |
| Costo cambio valuta | Percentuale bassa |
Hype Minori
Chi ha compiuto 12 anni può aprire il conto per minori di Hype, indipendentemente dal fatto che il genitore sia correntista di questa banca mobile. Per aprirlo, il ragazzo deve scaricare l’app sul proprio cellulare e seguire i vari passaggi aggiungendo i dati personali.
Attenzione: è richiesto anche un documento di identità che si deve allegare insieme a un video selfie. A questo punto è necessaria l’autorizzazione del genitore. Nel mio caso, dato che ero in possesso di un conto Hype ho ricevuto un’e-mail e una notifica in app per accettare l’apertura del conto.
Nel caso di genitori o tutor che non sono clienti Hype, è possibile:
- aprire un conto Hype Standard che è gratis, seguendo i passaggi indicati sul sito;
- in alternativa, dare direttamente l’autorizzazione da non correntisti. Si riceve un link sulla propria e-mail su cui registrare un video selfie.
Il ragazzo ottiene una password e un nome utente con cui entrare in app, da scaricare sul suo cellulare. Due funzionalità le trovo davvero utili:
- scambio denaro: permette di trasferire denaro tra utenti Hype, quindi altri minori che hanno un conto;
- box di risparmio: sono sottosezioni pensate per insegnare ai più giovani a mettere da parte il denaro fissando un obiettivo.
Come genitore, a ogni fine mese ricevo l’estratto conto con tutti i movimenti. L’unico svantaggio è il non poter impostare dei limiti aggiuntivi. La carta comunque può contenere solo 7.500€ con operazioni giornaliere di massimo 1.500€ tra bonifici e pagamenti.
Revolut Kids & Teen
Revolut Kids & Teen è il conto pensato per i minori a partire dai 6 anni. La caratteristica che trovo davvero utile è che si tratta di un sottoconto collegato al mio conto Revolut principale. Non ha un IBAN indipendente. Prevede però una carta di debito, sia fisica che virtuale, che può essere personalizzata nei colori e nella serigrafia, senza costi.
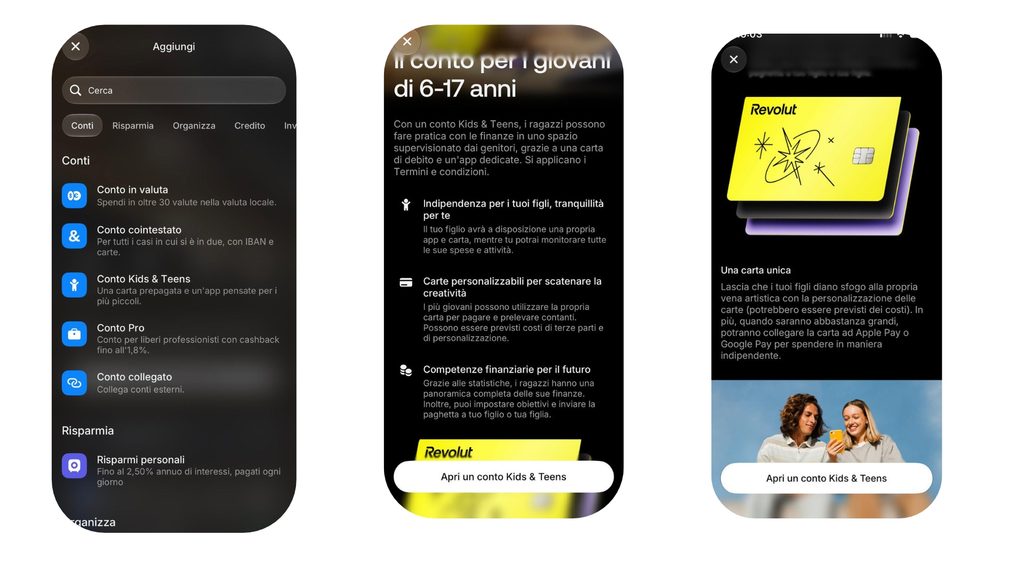
Per ricaricare il conto devo trasferire il denaro dal mio o da uno dei sottoconti principali. Posso però impostare un pagamento ricorrente. Ad esempio, per dare la paghetta settimanale ho impostato un versamento ogni venerdì, che viene subito trasferito sul conto. Ho creato il sottoconto Kids & Teen in automatico dall’app Revolut personale, basta seguire questi passaggi:
- clicca su icona “Altro” nella dashboard orizzontale;
- Aggiungi prodotti;
- Conto Kids & Teen.
In questa fase ho creato delle credenziali di accesso con cui il minore può entrare dall’app Revolut per ragazzi (riconoscibile dal colore giallo) sul suo cellulare.
I giovanissimi che hanno un altro conto Revolut possono scambiarsi denaro in tempo reale e senza costi. Lo stesso vale per parenti e amici che vogliono, ad esempio, effettuare un regalo: basta utilizzare il Revtag del minore.
Per chi non ha un conto Revolut è previsto l’invio di un link di pagamento. Questo sistema lo trovo interessante perché dà una certa indipendenza ai minori, ma al contempo mi permette di controllare in tempo reale qualunque operazione. Posso infatti impostare dei limiti personalizzabili sulla carta, oltre a ricevere notifiche istantanee sugli acquisti. Le carte sono poi automaticamente bloccate per transazioni come quelle legate al gioco d’azzardo, alle sigarette e all’alcol.
Fineco Under 18
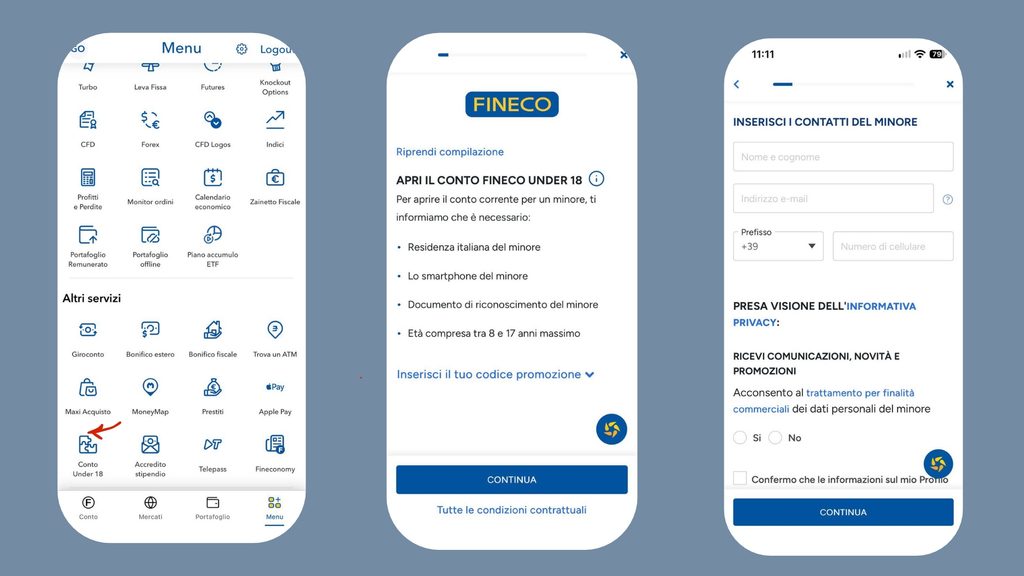
Fineco Under 18 è il conto per minori a partire dagli 8 anni, che può essere aperto solo dal genitore che è un correntista di Fineco Bank con un piano One, Classic o Max. La procedura si può effettuare solo dall’app Fineco del genitore, non è prevista dall’home banking web.
In basso, nella sezione “Altri servizi”, ho trovato la voce “Conto Under 18“. È necessario accettare i termini del contratto e inserire i dati del minore con un video selfie e la foto del documento di identità: il conto è subito attivo.
Include un proprio IBAN e una carta di debito fisica e virtuale con prelievi gratuiti presso qualunque ATM. Il conto è gestito dal minore entrando con le proprie credenziali (create al momento dell’apertura) sempre dall’app Fineco (da scaricare sul suo cellulare).
Il genitore può però visualizzare le singole transazioni e impostare dei limiti di pagamento e prelievo e trasferire istantaneamente denaro. Fineco Under 18 supporta massimo un plafond di 2.000€.
In più, grazie al sistema Fineco Pay, basta un numero di cellulare per inviare denaro o riceverlo da altri utenti Fineco. Trovo interessanti alcune funzioni che aiutano i più giovani a imparare a gestire il proprio denaro. La prima è MoneyMap, che permette di categorizzare i vari acquisti: il ragazzo ha così una visione immediata delle spese fatte, aiutandolo a impostare un budget.
Dall’app per minori si ha accesso anche ai webinar di Fineco sugli strumenti finanziari e quelli di investimento. Infine, con la funzione “Condividi portafoglio” il genitore può mostrare al minore gli investimenti che ha sul suo conto, come il PAC o le operazioni di trading.
Tinaba under 18
Tinaba Under 18 può essere aperto dai ragazzi che hanno compiuto 12 anni sotto la supervisione del genitore. È a costo zero e include una carta prepagata da caricare direttamente dal conto.
L’apertura avviene dall’app Tinaba e può essere fatta dal minore in modo indipendente. Nel momento in cui il ragazzo effettua la verifica di identità, tramite documento e video selfie, per convalidare l’apertura è richiesta però l’autorizzazione del genitore.
I clienti Tinaba Start o Premium ricevono un’e-mail e una notifica push in app. Per chi invece non è correntista deve utilizzare un link inviato sul cellulare o via e-mail con cui completare la registrazione.
Una particolarità per cui consiglio questo conto per i minori è la carta prepagata Tinaba. Non è una versione di debito, ma deve essere ricaricata, quindi ha un suo plafond indipendente. Questo contribuisce a gestire le spese del minore: si trasferisce sulla carta solo il denaro necessario.
Altro aspetto da considerare è il plafond del conto e della carta di massimo 1.500€. Gli importi possono essere però personalizzati dal genitore tramite la propria app. Tinaba per minori include anche la funzionalità Spese Condivise, già presente nel conto per gli adulti, con cui è possibile creare una sorta di sottoconto da condividere con altri utenti, e su cui ognuno può versare un importo in modo da dividere le spese di un’uscita o di un regalo.
Pixpay
Pixpay è una carta conto per minori: offre un IBAN bancario collegato a una carta di debito. Il tutto è gestito da un’app per il minore e da un’app per il genitore. A differenza di altre carte per gli under 18, Pixpay ha un costo mensile con tre piani tariffari a partire da 3,99€ al mese.
L’app include una carta fisica e una virtuale disponibili in oltre 100 design, in modo che ogni ragazzo possa avere la versione più adatta alla sua personalità. Un motivo per valutare questo conto è di sicuro il controllo attraverso un’app di famiglia con cui impostare limiti di prelievo e di pagamento, ricaricare la carta e gestire così da un’unica applicazione i conti Pixpay dei propri figli.
Inoltre il genitore dispone di una carta virtuale che può utilizzare per le spese di casa. Trovo molto utili anche le funzioni di educazione finanziaria, come la “Cassaforte remunerata” con cui il minore ottiene un bonus fino a 1€ al mese per i risparmi accumulati.
Inoltre il genitore può creare delle missioni, ovvero dei compiti che i più giovani devono svolgere e che prevedono poi il versamento di una paghetta.
L’importo massimo che si può tenere sul conto è di 10.000€: i prelievi e i pagamenti sono personalizzabili dall’app del genitore. Un limite però è quello di non avere un IBAN italiano, ma SEPA (olandese), quindi è considerato come conto estero.
Banca Sella Junior
Sella Junior è una carta prepagata per i minori dai 12 anni che può essere richiesta da chi è già correntista della banca con un piano Sella Start o Premium.
La procedura deve essere fatta dal genitore attraverso l’app o accedendo all’home banking sul web: basta inserire i dati del figlio e completare la registrazione con un video selfie in cui deve essere visibile anche un documento del minore.
La carta prepagata è disponibile in versione virtuale (gratis) e fisica, con un costo di 5€ per la spedizione. Ha un suo IBAN italiano da utilizzare per la ricarica. In alternativa si può effettuare un trasferimento istantaneo dal conto del genitore.
Inoltre la carta può essere utilizzata per effettuare pagamenti e prelievi. L’importo massimo del plafond è di 7.500€ con operazioni con carta o tramite bonifico di 1.000€ al giorno. Dall’app del genitore è possibile controllare in tempo reale i movimenti e impostare dei limiti di spesa. La prepagata Sella Junior ha un costo di 1€ al mese.
Postepay Green
La Postepay Green è la carta prepagata di Poste Italiane per i più giovani dai 10 ai 17 anni. Può essere richiesta in ufficio postale da un genitore: non è necessaria la presenza del minore, ma basta fornire il documento del proprio figlio e il codice fiscale.
La carta è subito disponibile una volta attivata dall’app Poste.it. Di base la Postepay Green non ha un IBAN. Può essere ricaricata con tutte le opzioni previste per le Postepay tradizionali o digitali, compresa l’opzione di utilizzare uno dei 40.000 punti Mooney sul territorio (ex Sisalpay).
Interessante la funzione Ricarica Automatica, che permette al genitore di impostare una paghetta con un versamento a scadenza mensile o settimanale. Inoltre, con il sistema “Dividi le spese” dall’app Poste è possibile inviare un messaggio, anche vocale, a un altro utente per richiedere di contribuire al pagamento di un regalo o di un’uscita.
Il genitore attraverso l’app Poste può controllare la Postepay Green in tempo reale, accedendo al servizio “Le Mie Carte“. Questa funzione è disponibile anche senza il possesso di uno strumento finanziario di Poste Italiane. La Postepay Green ha un costo di emissione di 10€ e un plafond massimo di 3.000€. I limiti di pagamento e di prelievo possono poi essere personalizzati attraverso l’app.
YAP
YAP è stata tra le prime app finanziarie a offrire una prepagata dedicata ai ragazzi dai 12 ai 17 anni, con cui ricevere la paghetta in modo digitale. Grazie a un IBAN italiano è possibile ricaricare la carta all’istante con un bonifico, con un’altra carta di debito, o direttamente dall’app YAP del genitore.
Con YAP c’è poi la sicurezza di un controllo delle spese: ad esempio la prepagata non è abilitata ai bonifici in uscita. Il genitore ha poi il vantaggio di scaricare l’app finanziaria dedicata, a sua volta dotata di un IBAN italiano con cui trasferire il denaro ai figli e controllare i movimenti in tempo reale. Dall’app è possibile impostare anche i limiti di spesa.
La considero uno strumento molto utile per insegnare ai minori a gestire il proprio denaro. Ad esempio, il plafond di spesa può contenere al massimo 1.500€ ed è tale l’importo che può essere utilizzato per gli acquisti.
Il minore ha poi la possibilità di dividere una spesa con gli amici per una pizza, per un regalo o per una partita di calcetto. L’applicazione ha poi un sistema di categorizzazione per ogni acquisto che aiuta i più giovani a valutare quali sono le uscite che ha effettuato. La carta prepagata è senza canone e senza costi di emissione, compresa l’app per i genitori. Tuttavia, manca un sistema di risparmio tipo salvadanaio o la creazione di obiettivi.
Altri conti per minorenni
XME Conto Up è il conto per minori di Intesa Sanpaolo che si può aprire direttamente online per chi ha un conto XME ed ha attivato la funzionalità My Key. È interessante per il Bonus Giovani: a 18 anni viene concesso un premio calcolato sulla giacenza media che negli anni è stata mantenuta sul conto.
BPER Banca offre il Conto Teen, indipendente da quello dei genitori e con una carta di debito collegata con un plafond massimo fino a 1.500€. Il genitore può controllare ogni movimento dall’app del suo conto. Include un sistema automatico di limitazione degli acquisti presso tabacchi, locali di scommesse e giochi d’azzardo o per materiale per adulti.
Il conto Teen Crédit Agricole può essere aperto per i minori da 1 a 17 anni senza canone fino ai 18 anni, poi si pagano 4€ al mese. Interessante la remunerazione dell’1,5% annuo lordo sulla giacenza sul conto per i primi 24 mesi, fino a un massimo di 5.000€. Il genitore dalla home banking del suo conto Crédit Agricole può controllare la movimentazione e personalizzare i limiti e le tipologie di spesa.
Lets Bank è invece il conto a canone zero di Banco BPM, con IBAN indipendente da quello del genitore e con una carta di debito. L’apertura però non è online anche se si è correntisti di un Conto You, ma è necessario che il genitore si rechi presso una delle filiali BPM. Non è necessaria la presenza del minore.
Come funziona un conto per minorenni
I conti per minori sono pensati per far avvicinare e far conoscere gli strumenti finanziari di base ai più giovani:
- IBAN bancario;
- bonifici;
- carte prepagate;
- acquisti online e presso gli esercenti
- prelievi.
Tutti i conti sopra indicati offrono queste opzioni. A questo si aggiungono strumenti che aiutano il minore a risparmiare e a responsabilizzarsi. I conti includono tutti un parental control, un sistema di controllo da parte del genitore con cui conoscere le transazioni in entrata e in uscita effettuate dal minore.
Le opzioni sono diverse. In alcuni casi viene inviato un estratto conto al genitore a fine mese. In altri il genitore può verificare i movimenti entrando nell’home banking del proprio conto. Ci sono poi altri conti per minori che offrono delle app di controllo e da utilizzare per effettuare le ricariche.
Perché un conto per adolescenti
Il conto per minori può avere diversi vantaggi. In primo luogo permette di trasformare la paghetta settimanale o mensile in modo digitale. In questo modo si ha maggiore sicurezza rispetto ai contanti che si possono perdere.
Inoltre il minore ha uno strumento che replica le funzioni di quelli per adulti. In questo modo acquisisce dimestichezza con operazioni che faranno parte della vita quotidiana futura. Infine, gran parte dei conti per minori include una serie di funzioni che aiutano i più giovani a gestire i pagamenti, responsabilizzandoli sulle spese e aiutandoli a risparmiare.
Tipologia
I conti per minori si distinguono in linea di massima in tre categorie:
- conto corrente: conto a tutti gli effetti con un IBAN e una carta di debito;
- carta prepagata: carta ricaricabile che può essere con e senza IBAN bancario (in questo caso carta-conto);
- sottoconto: è una sezione creata dal conto principale del genitore che include una carta di debito per effettuare i pagamenti e la gestione da un’app separata.
Da che età si può aprire
La maggior parte dei conti inseriti nella nostra classifica prevede un minimo di età di 12 anni. Ci sono poi opzioni che permettono l’apertura del conto anche per età inferiori. Crédit Agricole ad esempio lo rende possibile anche al compimento di 1 anno. In tutti i casi il limite massimo di età è di 18 anni.
Cosa succede quando il ragazzo diventa maggiorenne
Quando il ragazzo diventa maggiorenne c’è la possibilità di trasformare il conto da quello per minori a quello per adulti. Invece, nel caso dei sottoconti come Revolut, è necessario aprire un nuovo conto corrente.
Quanto costa
La maggior parte dei conti e delle carte prepagate per i più giovani non hanno costi di apertura o canone. Per quelli collegati al conto del genitore è previsto solo il canone del conto principale. Sono però presenti delle eccezioni in cui vi può essere un costo mensile e una spesa per:
- spedizione della carta di debito;
- commissione per i bonifici in uscita, mentre quelli in entrata sono a costo zero.
Le ricariche dal conto del genitore sono senza commissioni, così come i pagamenti online e presso i negozi. I costi per i prelievi variano in base al conto e a dove si effettua l’operazione. Ad esempio le banche che hanno sportelli sul territorio prevedono operazioni gratuite, mentre quelle online spesso azzerano le commissioni al di sopra di uno specifico importo.
Limiti di spesa
Una caratteristica di tutti i conti per minori è quella di avere una disponibilità limitata rispetto a quella di un conto corrente per adulti. In media l’importo non supera i 5.000€/10.000€ per i conti e i 2.000€ per le carte prepagate. C’è poi la possibilità da parte del genitore di limitare ulteriormente le spese personalizzando gli importi. Infine, il genitore in ogni momento ha la possibilità di prelevare il denaro e chiudere il conto.
Altro limite è nella tipologia di acquisti: sono bloccate alcune categorie di prodotti come i tabacchi, le scommesse o le operazioni riservate in negozi per adulti.
Come aprire un conto per minori
Alcuni conti possono essere aperti solo dal genitore, direttamente online, oppure, per quelle banche che hanno sportelli sul territorio, in filiale. Altri permettono l’operazione in maniera autonoma da parte del minore. Tuttavia, per completarla, oltre alla verifica d’identità da parte del ragazzo, è necessario l’intervento del genitore.
Questa operazione è semplificata se il genitore ha un conto nella stessa banca o con la stessa app finanziaria: basterà confermarla dall’app. Invece per chi non è correntista è richiesto di effettuare un video selfie in cui mostrare il proprio documento e quello del minore: la banca invia un link che dovrà essere utilizzato.
Cosa si può fare con un conto per minori
Un conto per minorenni ha funzioni simile a quelli per gli adulti. Tuttavia, dato che si rivolge ai giovanissimi, sono stati introdotti una serie di limiti operativi:
- ricevere bonifici in entrata;
- effettuare bonifici in uscita, ma solo in alcuni casi;
- pagare online con la carta collegata;
- utilizzare la carta presso i POS degli esercenti;
- prelevare denaro.


