
I 4 prodotti in dettaglio

Tutti i dettagli 15 voci
| Canone mensile | 5 €/mese |
|---|---|
| Canone annuale | 70 €/anno |
| Canone azzerabile | Sì |
| Condizioni di azzeramento | Gratis con conto Max |
| Circuito | Visa |
| Tipologia carta | Gold |
| Plafond mensile | 5.000 € |
| Plafond personalizzabile | Sì |
| TAN rateizzazione | 0,00% |
| TAEG rateizzazione | 0,00% |
| Cashback percentuale | 0,00% |
| Assicurazione acquisti | Sì |
| Assicurazione viaggio | Sì |
| Costo prelievo ATM estero | Gratuito |
| Costo cambio valuta | Percentuale bassa |
Voto della redazione 5 dimensioni
Costi e trasparenza 7 voci
| Canone mensile | 5 €/mese |
|---|---|
| Canone annuale | 70 €/anno |
| Canone azzerabile | Sì |
| TAN rateizzazione | 0,00% |
| TAEG rateizzazione | 0,00% |
| Costo prelievo ATM estero | Gratuito |
| Costo cambio valuta | Percentuale bassa |
Tutti i dettagli 10 voci
| Canone mensile | Gratis |
|---|---|
| Canone annuale | Gratis |
| Circuito | Mastercard |
| Tipologia carta | Classic |
| Plafond mensile | Gratis |
| TAN rateizzazione | 0,00% |
| TAEG rateizzazione | 0,00% |
| Cashback percentuale | 0,00% |
| Costo prelievo ATM estero | Gratuito |
| Costo cambio valuta | Percentuale bassa |
Voto della redazione 5 dimensioni
Costi e trasparenza 6 voci
| Canone mensile | Gratis |
|---|---|
| Canone annuale | Gratis |
| TAN rateizzazione | 0,00% |
| TAEG rateizzazione | 0,00% |
| Costo prelievo ATM estero | Gratuito |
| Costo cambio valuta | Percentuale bassa |

Tutti i dettagli 13 voci
| Canone mensile | 3 €/mese |
|---|---|
| Canone annuale | 39 €/anno |
| Canone azzerabile | Sì |
| Condizioni di azzeramento | Spesa di 6.000€ nei 12 mesi |
| Circuito | Visa, Mastercard |
| Tipologia carta | Classic |
| Plafond mensile | 5.000 € |
| Plafond personalizzabile | Sì |
| TAN rateizzazione | 13,50% |
| TAEG rateizzazione | 20,26% |
| Assicurazione acquisti | Sì |
| Costo prelievo ATM estero | Costo percentuale |
| Costo cambio valuta | Percentuale alta |
Voto della redazione 5 dimensioni
Costi e trasparenza 7 voci
| Canone mensile | 3 €/mese |
|---|---|
| Canone annuale | 39 €/anno |
| Canone azzerabile | Sì |
| TAN rateizzazione | 13,50% |
| TAEG rateizzazione | 20,26% |
| Costo prelievo ATM estero | Costo percentuale |
| Costo cambio valuta | Percentuale alta |

Tutti i dettagli 12 voci
| Canone mensile | Gratis |
|---|---|
| Canone annuale | Gratis |
| Circuito | Mastercard |
| Tipologia carta | Gold |
| Plafond mensile | 5.000 € |
| Plafond personalizzabile | Sì |
| TAN rateizzazione | 24,95% |
| TAEG rateizzazione | 28,01% |
| Cashback percentuale | 0,00% |
| Assicurazione viaggio | Sì |
| Costo prelievo ATM estero | Costo fisso |
| Costo cambio valuta | Gratuito |
Voto della redazione 5 dimensioni
Costi e trasparenza 6 voci
| Canone mensile | Gratis |
|---|---|
| Canone annuale | Gratis |
| TAN rateizzazione | 24,95% |
| TAEG rateizzazione | 28,01% |
| Costo prelievo ATM estero | Costo fisso |
| Costo cambio valuta | Gratuito |
bunq Credit Card
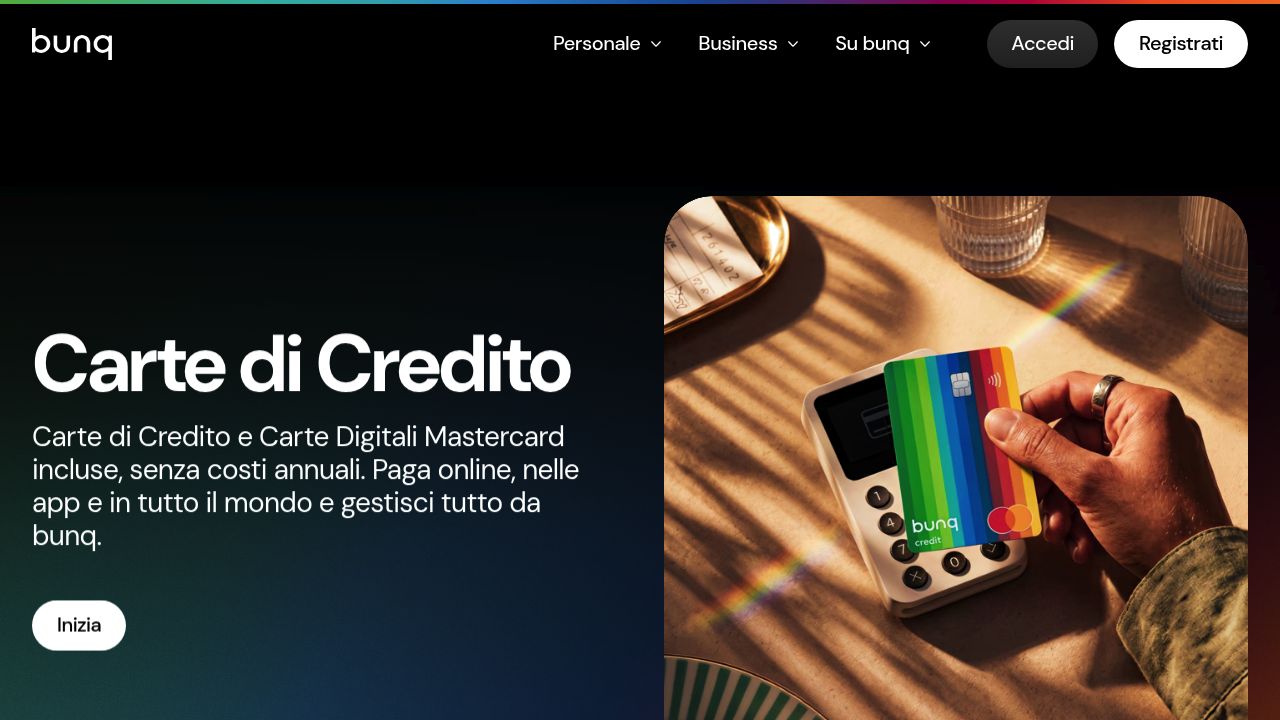
- Costo: dipende dal piano bunq
- Circuito: Mastercard Credit
- Fido in Italia: non disponibile al momento
- Limite di spesa: dipende dal saldo e dai limiti impostati
- Richiesta: tramite app bunq
La bunq Credit Card richiede una spiegazione perché il nome può creare facilmente un equivoco. La neobank olandese bunq offre anche ai clienti italiani una vera Mastercard Credit, utilizzabile per esempio con hotel e autonoleggi che richiedono specificamente una carta di credito. Per impostazione predefinita, però, la carta utilizza il denaro già presente sul conto bunq collegato: la spesa viene quindi coperta dal saldo disponibile.
bunq ha introdotto anche una vera linea di credito fino a 5.000 euro, da rimborsare il mese successivo senza interessi. A ottobre 2026, tuttavia, questa funzione è ancora riservata a un numero limitato di clienti idonei nei Paesi Bassi, in Germania e in Spagna. Non risulta quindi disponibile ai clienti residenti in Italia.
Questo non rende la bunq Credit Card inutile. È anzi un’alternativa particolare per chi vuole una carta classificata come credito sui circuiti di pagamento, soprattutto per viaggi, cauzioni alberghiere e autonoleggi, ma preferisce non utilizzare una linea di credito tradizionale.
I piani personali bunq sono disponibili anche in Italia. bunq Free costa 0 euro al mese e comprende una carta digitale di credito o debito; bunq Core costa 3,99 euro al mese e include una carta fisica; bunq Pro costa 9,99 euro al mese e bunq Elite 18,99 euro.
Il limite giornaliero per i pagamenti con carta è impostato di default a 1.000 euro e può essere modificato fino a 50.000 euro. Anche questo valore, però, non va confuso con un fido: stabilisce quanto si può spendere con la carta, non quanto denaro bunq concede in prestito.
Ideale per: chi viaggia, prenota hotel o auto e vuole una Mastercard Credit che utilizzi principalmente il denaro già disponibile sul conto.
Da considerare: se l’obiettivo è ottenere oggi in Italia 5.000 euro di credito aggiuntivo, bunq non è la scelta adatta.
Fineco Gold World
- Costo: da 0 a 99,95 euro all’anno in base al conto Fineco
- Plafond: 5.000 euro al mese
- Circuito: Mastercard
- Rimborso: a saldo
- Richiesta: online per clienti Fineco
La carta Fineco Gold World ha un plafond mensile di 5.000 euro ed è la più orientata ai servizi premium tra quelle incluse in questo confronto. Fineco comprende nel prodotto una polizza viaggio, la protezione degli acquisti, servizi Fast Track e l’accesso alle lounge aeroportuali tramite LoungeKey, con le condizioni previste dal relativo servizio.
Rispetto alla vecchia offerta Fineco, il costo della carta non può più essere riassunto con un unico canone: dipende dal conto scelto. Con Fineco One, Gold World costa 89,95 euro all’anno nella versione monofunzione e 99,95 euro nella versione multifunzione. Con Fineco Classic il costo scende rispettivamente a 69,95 e 79,95 euro. Con il conto Fineco Max entrambe le versioni sono incluse senza un canone aggiuntivo per la carta.
Gold World è una carta a saldo. È quindi diversa da Credem Ego Classic, UniCredit Flexia o TF Mastercard Gold, che permettono anche di mantenere un debito revolving.
Fineco indica inoltre requisiti abbastanza selettivi per la richiesta. Occorre avere più di 26 anni e, oltre a un patrimonio complessivo sul conto di almeno 5.000 euro, soddisfare una delle condizioni previste dalla banca, tra cui l’accredito ricorrente di uno stipendio superiore a 2.000 euro, un patrimonio superiore a 30.000 euro oppure il possesso di una Fineco Card Credit. Il rilascio resta in ogni caso soggetto alla valutazione della banca.
Ideale per: chi usa già Fineco, spende molto con carta o vuole servizi aggiuntivi per viaggi e acquisti.
Da considerare: se interessa soprattutto pagare a rate, ci sono alternative più adatte.
Credem Ego Classic
- Costo: gratis il primo anno, poi 39 euro azzerabili
- Plafond: può arrivare a 5.000 euro
- Circuito: Visa o Mastercard
- Rimborso: a saldo o revolving
- Richiesta: soggetta ad approvazione Credem
Ego Classic rimane una delle carte più interessanti della classifica, ma alcune condizioni economiche sono cambiate.
Il primo anno è gratuito. Dal secondo il canone è di 39 euro, ma viene azzerato se nei 12 mesi precedenti vengono effettuate spese per più di 6.000 euro. Credem permette di utilizzare la carta a saldo oppure con rimborso revolving. Per quest’ultima modalità indica attualmente un TAN del 13,50% e un TAEG del 20,26%.
La documentazione Credem prende in considerazione carte con una disponibilità complessiva di 5.000 euro, anche negli esempi relativi al credito revolving e a Prestincarta. Quest’ultimo servizio consente inoltre di rateizzare importi tra 250 e 5.000 euro, nei limiti della disponibilità della carta.
Il vantaggio rispetto a molte carte premium è semplice: il costo fisso rimane piuttosto contenuto e può essere completamente eliminato con un utilizzo abbastanza intenso della carta.
Va però prestata attenzione alla modalità revolving. Pagare soltanto la rata minima allunga il rimborso e comporta interessi: prima di utilizzarla è quindi utile confrontare TAN, TAEG e costo complessivo del credito.
Ideale per: chi cerca una carta con plafond elevabile fino a 5.000 euro e vuole mantenere aperta la possibilità del rimborso rateale.
Da considerare: il plafond effettivo viene stabilito da Credem e non è automaticamente di 5.000 euro per ogni cliente.
TF Mastercard Gold
- Costo: 0 euro
- Plafond: personalizzato; può arrivare a 5.000 euro
- Circuito: Mastercard
- Rimborso: saldo o revolving
- Richiesta: online
TF Mastercard Gold è una delle novità più interessanti per chi cerca una carta di credito senza canone e non vuole necessariamente legarla all’apertura di un nuovo conto presso una banca tradizionale.
La richiesta avviene online e TF Bank assegna individualmente la linea di credito. Nella documentazione informativa della banca sono riportati anche esempi di clienti con 5.000 euro di limite, ma questo dato non va interpretato come un plafond garantito a tutti: il limite dipende dalla valutazione effettuata dall’emittente.
Non ci sono né quota annuale né commissioni sugli acquisti in valuta estera applicate da TF Bank. Gli acquisti possono beneficiare di un periodo fino a 55 giorni senza interessi se il saldo viene rimborsato secondo le condizioni previste. In alternativa è possibile utilizzare il credito revolving.
Il lato meno conveniente emerge proprio quando si decide di mantenere il debito nel tempo: TF Bank indica un TAN del 21,00% e un TAEG del 23,14% per il rimborso revolving nell’esempio rappresentativo pubblicato sul sito. La rata minima è pari al 3% della linea utilizzata, con un minimo di 30 euro.
È quindi particolarmente competitiva se viene usata come carta a saldo, mentre il costo del credito diventa un elemento decisivo se si sceglie di rateizzare.
Ideale per: chi cerca una carta senza canone, richiedibile online e con un limite di credito personalizzato.
Da considerare: il plafond da 5.000 euro non è garantito e il revolving ha un TAEG elevato rispetto ad alcune alternative del confronto.
UniCreditCard Flexia Classic
- Costo: 43 euro all’anno
- Emissione: 10 euro
- Fido richiedibile: da 1.500 a 5.000 euro
- Circuito: Mastercard
- Rimborso: a saldo, rateale o revolving
- Richiesta: online per i correntisti UniCredit
UniCreditCard Flexia Classic è una delle carte più lineari per chi cerca esplicitamente un plafond di 5.000 euro. UniCredit permette di richiedere un fido compreso tra 1.500 e 5.000 euro e consente ai correntisti di inoltrare la domanda anche dall’app o dalla banca via Internet.
La carta viene emessa con rimborso a saldo: le spese vengono addebitate in un’unica soluzione il mese successivo senza interessi. È possibile però scegliere anche il rimborso revolving oppure rateizzare singoli acquisti. UniCredit consente, per esempio, di suddividere operazioni comprese tra 100 e 5.000 euro in piani da 3 fino a 20 mesi, entro la disponibilità del fido.
Il canone ordinario è di 43 euro all’anno, oltre a 10 euro di emissione. C’è però una promozione utile da considerare nel momento in cui questa guida viene aggiornata: per le nuove richieste effettuate entro il 31 ottobre 2026, UniCredit indica l’azzeramento del costo di emissione e del canone del primo anno.
È quindi una soluzione particolarmente interessante per chi ha già un conto UniCredit e vuole una carta che permetta di scegliere di volta in volta come rimborsare le spese.
Ideale per: chi vuole arrivare a 5.000 euro di fido e poter scegliere tra saldo e rate.
Da considerare: chiedere 5.000 euro non significa che il limite venga automaticamente concesso; la banca valuta comunque la richiesta.
BancoPosta Oro
- Costo: 70 euro all’anno
- Fido: 5.200 euro
- Emittente: Deutsche Bank
- Rimborso: a saldo o rateale
- Richiesta: in Ufficio Postale
BancoPosta Oro supera leggermente la soglia presa come riferimento in questa guida: la carta ha un fido iniziale di 5.200 euro al mese, dichiarato direttamente da Poste Italiane. Il canone è di 70 euro all’anno.
Si può usare come normale carta a saldo, con addebito delle spese successivo, oppure scegliere il rimborso rateale. Nella modalità a saldo non vengono applicati interessi; per il credito rateale Poste indica attualmente un TAN del 13,92% e un TAEG del 18,47%.
È una carta meno digitale di alcune concorrenti nella fase di sottoscrizione: la richiesta viene effettuata in Ufficio Postale. Tra i requisiti indicati da Poste ci sono la residenza in Italia e, per lavoratori dipendenti e pensionati, l’accredito dello stipendio o della pensione sul Conto BancoPosta. Ai lavoratori autonomi vengono invece richiesti documenti reddituali e determinati requisiti di anzianità lavorativa e del conto.
La caratteristica più interessante è la chiarezza del limite disponibile: non si parla genericamente di un plafond “elevato”, ma di un fido iniziale di 5.200 euro.
Ideale per: correntisti BancoPosta che vogliono una disponibilità mensile elevata e la possibilità di scegliere anche il rimborso rateale.
Da considerare: non è una carta che si richiede interamente online.
Quale carta con fido da 5.000 euro conviene?
Non c’è una carta migliore in assoluto perché cambia soprattutto il modo in cui verrà usata.
| Carta | Plafond / fido | Costo | Rimborso | Punto distintivo |
|---|---|---|---|---|
| UniCreditCard Flexia Classic | da 1.500 a 5.000 € | 43 €/anno + 10 € emissione | saldo, rate o revolving | plafond configurabile e richiesta online |
| BancoPosta Oro | 5.200 € | 70 €/anno | saldo o rateale | fido iniziale già elevato |
| Fineco Gold World | 5.000 €/mese | da 0 a 99,95 €/anno in base al conto | saldo | carta premium e servizi viaggio |
| Credem Ego Classic | fino a 5.000 € | gratis 1° anno, poi 39 € azzerabili | saldo o revolving | canone contenuto e rimborso flessibile |
| TF Mastercard Gold | personalizzato, può arrivare a 5.000 € | 0 € | saldo o revolving | nessun canone e richiesta online |
| bunq Credit Card | saldo disponibile; fido fino a 5.000 € (non ancora disponibile in Italia) | da 0 € con bunq Free | addebito sul saldo | vera Mastercard Credit, ma senza linea di credito in Italia |
Per chi vuole un plafond chiaramente definito, BancoPosta Oro parte da 5.200 euro e Fineco Gold World dispone di 5.000 euro al mese. UniCredit Flexia permette invece di richiedere direttamente un limite fino a 5.000 euro.
Se il costo fisso è prioritario, TF Mastercard Gold parte da zero euro di canone, mentre Credem Ego Classic costa 39 euro dal secondo anno ma può diventare gratuita superando 6.000 euro di spesa annua.
Per chi vuole pagare gli acquisti a rate, UniCredit Flexia e Credem Ego Classic sono più flessibili di Fineco Gold World. TF Mastercard Gold permette anch’essa il revolving, ma il TAEG indicato dall’emittente rende opportuno valutare con attenzione il costo di un rimborso prolungato.
Fineco Gold World ha invece più senso per chi cerca una carta premium a saldo e attribuisce valore alle coperture viaggio e ai servizi aeroportuali.
bunq gioca una partita diversa: è una Mastercard Credit utilizzabile anche in Italia, ma al momento non mette a disposizione dei clienti italiani la nuova linea di credito fino a 5.000 euro.
Come ottenere una carta di credito con 5.000 euro di plafond
Un plafond pubblicizzato di 5.000 euro non equivale all’approvazione automatica di un credito dello stesso importo.
Prima di concedere una linea di credito, l’emittente può valutare reddito, patrimonio, altri finanziamenti in corso e storia creditizia. Per alcune carte esistono inoltre requisiti specifici: Fineco Gold World, per esempio, prevede determinate soglie di patrimonio o reddito, mentre BancoPosta richiede documentazione differente per dipendenti, pensionati e lavoratori autonomi.
Per questo conviene confrontare il plafond ottenibile insieme al costo della carta, e non scegliere un prodotto soltanto perché pubblicizza un limite massimo elevato.
Si può avere una arta di credito con fido 5.000 euro senza busta paga?
La busta paga non è l’unico modo per dimostrare di poter sostenere una linea di credito.
Un lavoratore autonomo può presentare documentazione reddituale, mentre alcuni istituti considerano anche il patrimonio disponibile. Fineco, per esempio, prevede tra i requisiti alternativi anche determinate soglie di asset. Questo non significa però che esista una carta con 5.000 euro di fido garantiti “senza reddito”: l’emittente deve comunque valutare la capacità di rimborso e può rifiutare la richiesta.
Il plafond da 5.000 euro è garantito?
No. Quando una banca scrive “fino a 5.000 euro”, indica normalmente il limite massimo richiedibile o concedibile per quel prodotto.
UniCredit, per esempio, permette di richiedere un fido tra 1.500 e 5.000 euro, mentre TF Bank assegna un limite personalizzato. BancoPosta Oro rappresenta un caso diverso perché il prodotto viene pubblicizzato con un fido iniziale di 5.200 euro, fermo restando che l’emissione della carta è soggetta alla valutazione dell’emittente.
Carta a saldo o revolving: quale scegliere?
Con una carta a saldo le spese del mese vengono normalmente addebitate in un’unica soluzione nel mese successivo. Se il contratto non prevede altri costi, sugli acquisti non si pagano interessi per aver utilizzato il plafond.
Una carta revolving permette invece di restituire gradualmente il credito utilizzato. La comodità ha un costo: sul debito vengono applicati interessi e il parametro più utile per confrontare le offerte è il TAEG, perché tiene conto del costo complessivo del credito secondo le condizioni indicate.
Per una spesa da 5.000 euro, una differenza di alcuni punti percentuali può incidere molto più del canone annuale della carta.
Esistono carte di credito con fido per cattivi pagatori?
Non esiste una regola secondo cui una persona presente in una banca dati creditizia non possa mai più ottenere una carta.
La Banca d’Italia ricorda che la Centrale dei Rischi non è una “lista nera” dei cattivi pagatori e contiene informazioni sia positive sia negative. I dati disponibili sono uno degli elementi utilizzati dagli intermediari per valutare il merito creditizio e non producono automaticamente l’approvazione o il rifiuto di una richiesta.
Una storia di ritardi o insolvenze può naturalmente rendere più difficile ottenere un fido elevato, ma l’esito dipende dalla valutazione effettuata dall’emittente e dalle informazioni disponibili al momento della richiesta.
Qual è la migliore carta di credito con fido da 5.000 euro?
Per chi vuole 5.000 euro di plafond e una gestione flessibile del rimborso, UniCreditCard Flexia Classic è una delle alternative più complete.
BancoPosta Oro è interessante per chi preferisce un fido iniziale già definito a 5.200 euro. Fineco Gold World è più adatta a chi cerca una carta premium a saldo, mentre Credem Ego Classic combina costi relativamente contenuti e possibilità di rimborso rateale.
TF Mastercard Gold si distingue per il canone zero e la richiesta online, ma il limite viene stabilito individualmente e il costo del revolving è elevato.
La bunq Credit Card è invece un’alternativa utile soprattutto per viaggi e prenotazioni: è disponibile in Italia come Mastercard Credit, ma la linea di credito fino a 5.000 euro annunciata da bunq non è ancora disponibile per i clienti italiani.


