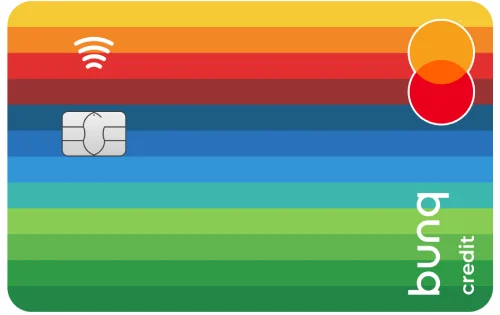
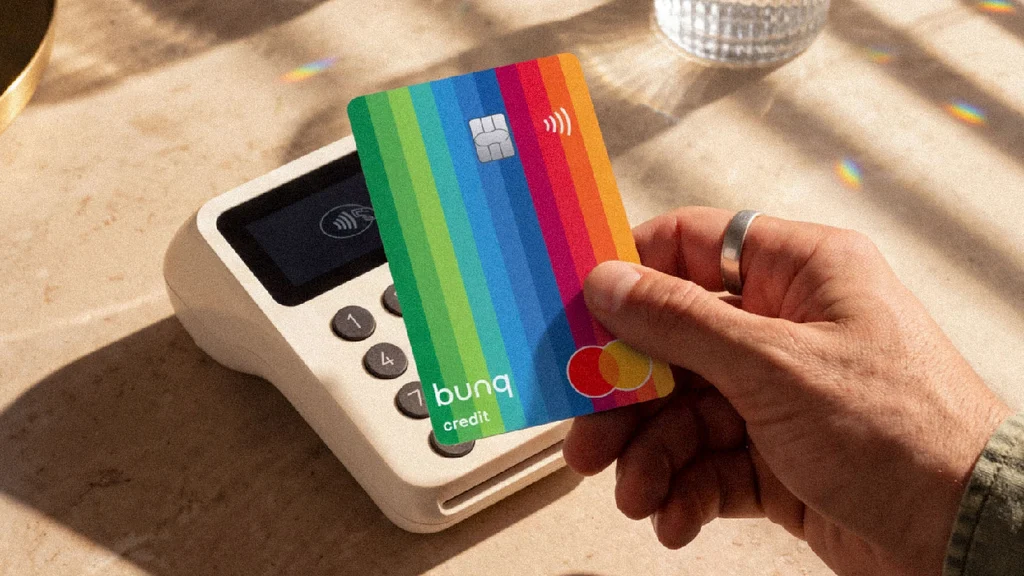
La carta di credito di bunq aveva finora una particolarità: pur essendo riconosciuta dagli esercenti come una carta di credito Mastercard, normalmente prelevava il denaro direttamente dal saldo del conto. Era quindi utile soprattutto negli hotel, nei noleggi auto e negli altri casi in cui viene richiesta espressamente una carta di credito, ma non permetteva di spendere denaro preso in prestito.
Con l’Update 32, presentato il 22 settembre ad Amsterdam, bunq ha aggiunto proprio questa possibilità. Gli utenti idonei possono richiedere una linea di credito compresa tra 500 e 5.000 euro e usarla con la Credit Card già presente nell’app. Il denaro speso viene poi addebitato sul conto il primo giorno del mese successivo. Se il rimborso avviene nei tempi previsti, non sono applicati interessi.
È un cambiamento abbastanza netto rispetto al funzionamento precedente della carta. Nella documentazione di bunq la Credit Card era infatti descritta come una carta che utilizzava esclusivamente il denaro già disponibile sul conto, pur venendo trattata come carta di credito dai circuiti di pagamento. Le pagine di assistenza aggiornate specificano ora che a questo meccanismo può essere aggiunto un vero limite di credito.
Chi può ottenere i 5.000 euro
Per ora la novità è in accesso anticipato e non riguarda l’Italia. bunq ha aperto il servizio ai primi 1.000 utenti idonei in ciascuno di tre Paesi: Paesi Bassi, Germania e Spagna. Per presentare domanda bisogna avere almeno 18 anni, un conto personale bunq verificato e una fonte di reddito regolare. La banca effettua una valutazione prima di concedere il credito e l’importo massimo riconosciuto non può superare il reddito mensile verificato del cliente.
bunq è disponibile anche in Italia, compreso il piano gratuito, ma la linea di credito non è ancora compresa nel rollout italiano. Il piano bunq Free include una carta digitale di credito o debito e non prevede un canone mensile. Le carte fisiche sono invece comprese a partire dal piano Core, che per i clienti personali costa 3,99 euro al mese.
Condizioni di credito
Il rimborso è previsto per intero il primo giorno del mese successivo. Se sul conto collegato non ci sono fondi sufficienti, bunq concede altri 8 giorni senza interessi. Dal nono giorno sulla somma ancora dovuta viene applicato un tasso annuo variabile che al momento è del 12% e che, secondo la banca, viene aggiornato due volte l’anno, a gennaio e luglio.
Dopo 30 giorni di mancato pagamento la linea di credito viene temporaneamente bloccata, mentre la carta può continuare a usare il denaro già presente sul conto. Dopo 60 giorni il blocco del credito diventa permanente; trascorsi 90 giorni, bunq prevede la segnalazione del debito alle agenzie di credito e l’affidamento della pratica a una società di recupero.
La banca presenta la funzione soprattutto come uno strumento per spese come prenotazioni alberghiere e autonoleggi, due situazioni in cui una carta di credito può essere richiesta per depositi e garanzie. Nell’app gli utenti possono vedere il credito utilizzato e quello ancora disponibile, effettuare rimborsi anticipati e suddividere il limite complessivo tra più carte di credito. Il tetto resta comunque di 5.000 euro per cliente.
Integrazione con Wero
La nuova linea di credito è una delle novità presentate da bunq. La banca ha anche dichiarato di aver superato i 10 miliardi di euro di depositi dei clienti e ha completato l’integrazione di Wero nei Paesi Bassi, in Germania, Francia e Belgio.
Wero è il sistema di pagamento sviluppato dalla European Payments Initiative, il progetto sostenuto da un gruppo di banche e operatori europei per costruire un’alternativa continentale nei pagamenti digitali. Con bunq può essere usato sia per trasferimenti tra persone sia per pagare online presso gli esercenti che lo supportano, direttamente dal conto e senza inserire i dati della carta. Secondo EPI, bunq è stata la prima banca a completare entrambe le funzioni nei quattro mercati indicati.