



HYPE è una fintech italiana nata nel 2015 e oggi controllata al 100% da Banca Sella. È divenuta popolare per un conto da gestire in app a costo zero, molto adatto ai giovani. Tutto ruota intorno all’app Hype che aggiunge ai servizi bancari diverse funzionalità con cui gestire le spese quotidiane, dividerle con il partner, amici o parenti, risparmiare e investire.
Sono stato tra i primi ad aprire un conto nel 2016: ecco una recensione completa con la mia opinione sulle diverse funzionalità.
Come funziona
HYPE offre un conto con IBAN italiano collegato a una carta di debito e con accesso a tutte le principali operazioni bancarie: bonifici SEPA, accredito stipendio, addebiti diretti, domiciliazione delle utenze, pagamenti di bollettini.
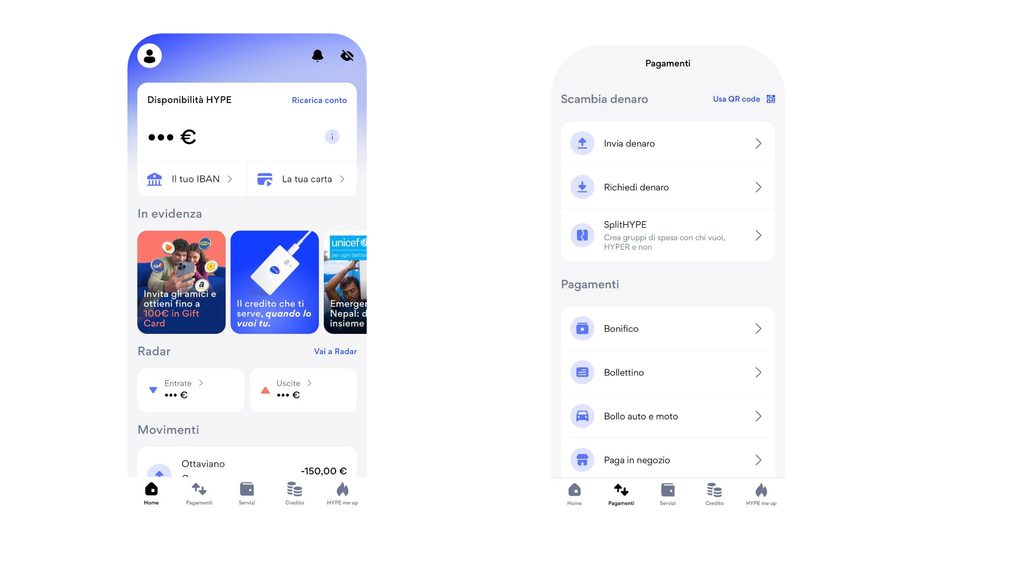
È ideale per chi effettua pagamenti “ordinari” con bonifici o per gli acquisti quotidiani, ma anche per chi ricerca qualcosa di più dalle transazioni bancarie, grazie all’integrazione di una serie di strumenti finanziari, di investimento e di gestione. Sono poi disponibili tre piani tariffari:
- Hype base: con canone azzerato e carta virtuale (quella fisica ha un costo di emissione), disponibile anche per i minori a partire da 12 anni;
- Hype Next: con canone di 2,90€ che include anche la carta di debito e operazioni di prelievo gratis ovunque;
- Hype Premium: con un costo di 9,90€ al mese e una carta di debito World Elite Mastercard gratuita con cui pagare ovunque anche in valute diverse dall’euro senza commissioni sul cambio.
La differenza tra i piani è sia nei limiti di operatività, sia nelle funzioni incluse. Ad esempio, i piani con canone includono una serie di coperture assicurative non disponibili nella versione Hype di base. In qualunque momento si può passare da un piano all’altro. Nel mio caso ho iniziato con la versione base e poi sono passato a quella Next.
Un aspetto da tenere presente è che Hype ha inserito anche strumenti innovativi per semplificare i pagamenti. Quelli che reputo interessanti sono: i trasferimenti tra Hype e i gruppi di spesa.
Trasferimenti tra hyper
Uno degli strumenti che utilizzo spesso per effettuare i pagamenti è quello di inviare denaro ad altri utenti Hype (gli hyper). L’operazione richiede meno di 10 secondi, dato che non si devono inserire i dati del beneficiario, ma basta avere il nome o il numero di cellulare nella propria rubrica. Un pallino blu indica che è un hyper. Con questo sistema si può ricevere anche il denaro, ma ha il limite di funzionare solo tra i clienti Hype.
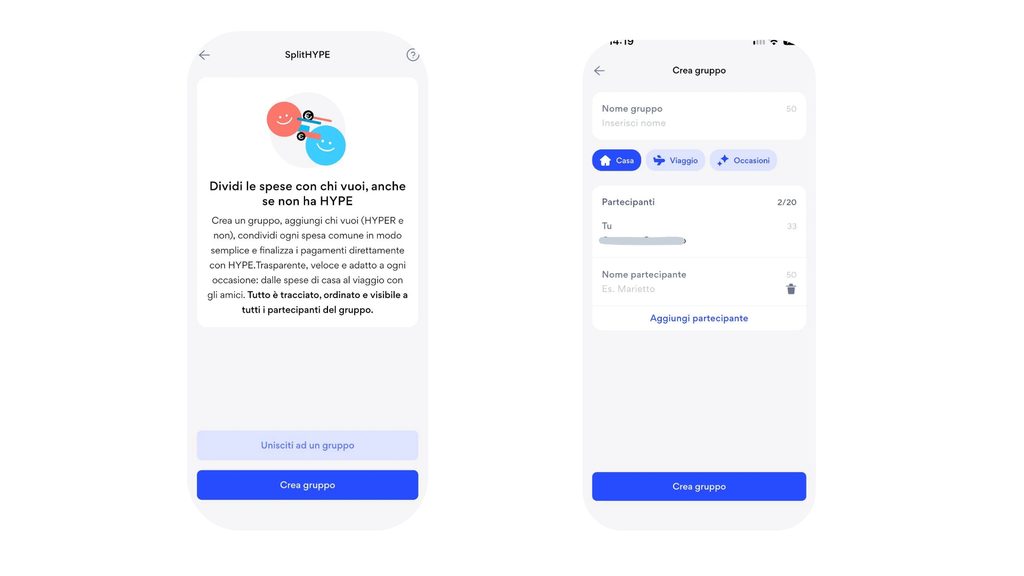
Crea gruppi di spesa
Questa funzione permette di dividere una spesa con più utenti, sia che abbiano un conto Hype sia che non siano utenti della banca. Per condividere la spesa basta inserire l’obiettivo e aggiungere fino a 20 beneficiari, stabilendo l’importo della spesa. Per gli utenti Hype basta inserire il nome, mentre per chi non ha un conto Hype sarà richiesto l’IBAN. Ogni soggetto riceve un invito con un importo da pagare.
Carte
La carta HYPE è di debito collegata al saldo del conto da cui vengono prelevati i soldi in tempo reale nel momento in cui si effettua un acquisto. La carta ha tutte le funzionalità di base e può essere utilizzata ovunque, anche all’estero.
Quello che la rende davvero interessante è il cashback sugli acquisti che può arrivare fino al 10%. Tuttavia, il cashback funziona solo sulle transazioni effettuate attraverso l’app Hype, non per gli acquisti in negozio di persona.
Quindi, per ottenere un ritorno economico si deve:
- entrare nella sezione cashback;
- selezionare tra centinaia di brand il negozio online;
- effettuare il pagamento con la carta Hype.
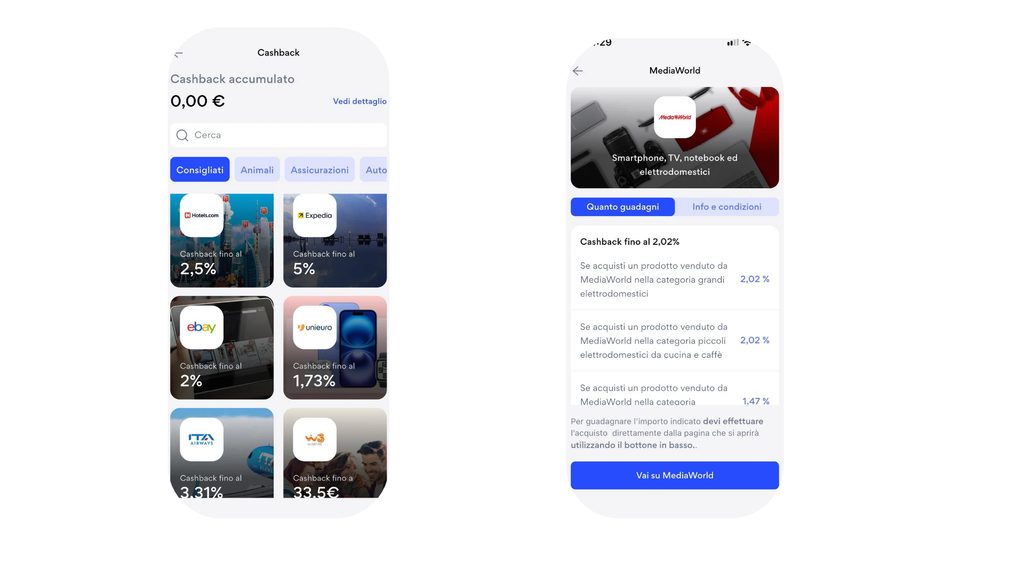
Una volta completata la transazione, l’importo del cashback è accreditato entro breve tempo nell’apposita sezione. Un vantaggio è che può essere subito utilizzato per nuovi acquisti o per essere prelevato.
Assicurazioni
Le carte Next e Premium includono entrambe diverse assicurazioni:
- protezione acquisti e furto prelievi;
- riparazione elettrodomestici;
- assistenza medica di urgenza in Italia.
Per chi attiva la carta Premium si aggiungono anche una polizza per ritardo aereo, bagaglio, annullamento viaggio e una tutela legale Cyber risk.
Costi e piani tariffari
| Conto Corrente | Base | Next | Premium |
| Spese di apertura conto | 0€ | 0€ | 0€ |
| Canone mensile | 0€ | 2,90€ | 9,90€ |
| Canone annuo | 0€ | 34,80€ | 118,80€ |
| Imposta di bollo | 2€ per saldo al 31 dicembre superiore a 77,46€ | 2€ per saldo al 31 dicembre superiore a 77,46€ | 2€ per saldo al 31 dicembre superiore a 77,46€ |
| Numero di operazioni incluse | Illimitate | Illimitate | illimitato |
| Home banking | 0€ | 0€ | 0€ |
| Invio estratto conto cartaceo | – | – | – |
| Invio estratto conto online | 0€ | 0€ | 0€ |
| Servizi di pagamento | |||
| Rilascio carta di debito | 9,90€ | 0€ | 0€ |
| Canone carta di debito | 0€ | 0€ | 0€ |
| Rilascio carta di credito | – | – | – |
| Canone carta di credito | – | – | – |
| Carta prepagata | – | – | – |
| Canone carta prepagata | – | – | – |
| Modulo assegni | – | – | – |
| Spese variabili | |||
| Bonifici SEPA | 0€ | 0€ | 0€ |
| Bonifici extra SEPA | – | – | – |
| Giroconto | 0€ | 0€ | 0€ |
| Prelievo ATM della banca | 0€ fino a 250€ al mese | 0€ | 0€ |
| Prelievo ATM banca diversa | 0€ fino a 250€ al mese | 0€ | 0€ |
| Addebito diretto | 0€ | 0€ | 0€ |
| Pagamenti con carta online | 0€ | 0€ | 0€ |
| Pagamenti con carta POS | 0€ | 0€ | 0€ |
| Pagamenti all’estero in EUR | 0€ | 0€ | 0€ |
| Pagamenti in valuta diversa | 3% | 1,50% | 0€ |
| CIBILL e PagoPA | 1,15€ | Gratis fino al 31-12-2026 | 0€ |
| Pagamento MAV | – | – | – |
| Pagamento RAV | – | – | – |
| Pagamento F24 | 0€ | 0€ | 0€ |
| Bollettini Postali | 2,15€ | 1,99€ | 0€ |
| Ricarica carte prepagate | – | – | – |
| Chiusura conto | |||
| Spesa chiusura conto | 0€ | 0€ | 0€ |
Ricarica
Un aspetto che trovo molto utile in Hype è quello di ricaricare il conto in modo tradizionale come il bonifico bancario e una carta di debito, ma anche in contanti. Quest’ultima opzione può avvenire presso tutti i punti Mooney (ex SisalPay) e in alcune catene di supermercati. Tramite la geolocalizzazione dell’app è possibile trovare subito il punto più vicino a dove ci si trova.
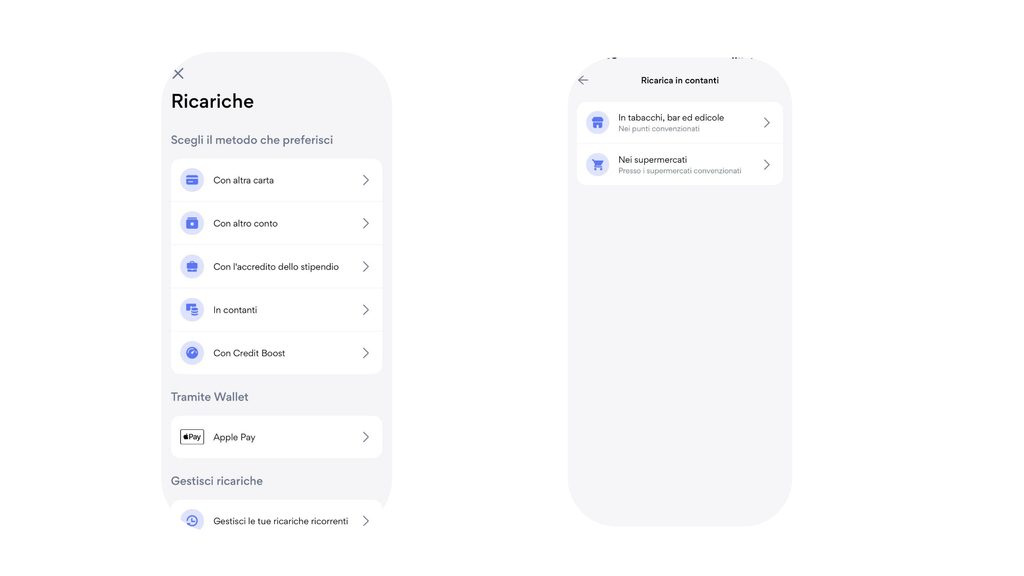
L’operazione inizia selezionando nella home page la voce “Ricarica” e scegliendo nel successivo menu “in contanti”. A questo punto si stabilisce dove effettuarla (tra tabacchi e supermercati), inserendo l’importo: viene generando così un codice QR. Per completare la ricarica presso un esercente Mooney o alla cassa del supermercato si devono presentare:
- carta Hype;
- codice fiscale;
- codice QR. La ricarica è istantanea.
Hype per minori
Tutti i ragazzi che hanno già compiuto i 12 anni di età possono aprire un conto Hype per minori. La registrazione può essere fatta in autonomia dall’under 18, ma per essere completata richiede l’approvazione da parte del genitore.
Se si è correntisti di un conto Hype, il processo è veloce con una notifica in app e via e-mail. Invece se non si ha un conto Hype è necessario allegare un e-mail e confermare la propria identità tramite documento di riconoscimento.
Nel giro di massimo 10 minuti si completa la richiesta e il conto è attivato quasi subito. Nel mio caso ho atteso meno di un’ora.
Il minore ha un conto indipendente, con IBAN italiano e carta collegata, utile per rendere digitale la paghetta e far acquisire dimestichezza con strumenti indispensabili per quando diventerà maggiorenne.
Se c’è un limite è che il genitore riceve solo l’estratto conto ogni mese, ma non può entrare direttamente nell’app del minore. Tuttavia, in ogni momento c’è la facoltà di chiudere il conto.
Funzionalità di risparmio
I box di risparmio sono sezioni in cui si può mettere da parte il denaro da utilizzare per un obiettivo futuro. In base al piano tariffario ne sono disponibili fino a 20. Inoltre è possibile attivare la funzione Salvadanaio con cui impostare delle regole per risparmiare.
La prima può essere quella degli spiccioli, con cui ogni volta che si effettua un pagamento l’importo è arrotondato per eccesso di pochi centesimi, che vengono versati nel Salvadanaio. Attivando questa funzionalità, se si pagano 9,50€, sull’estratto conto comparirà una spesa di 10€: la differenza di 0,50€ è accreditata nella sezione spiccioli.
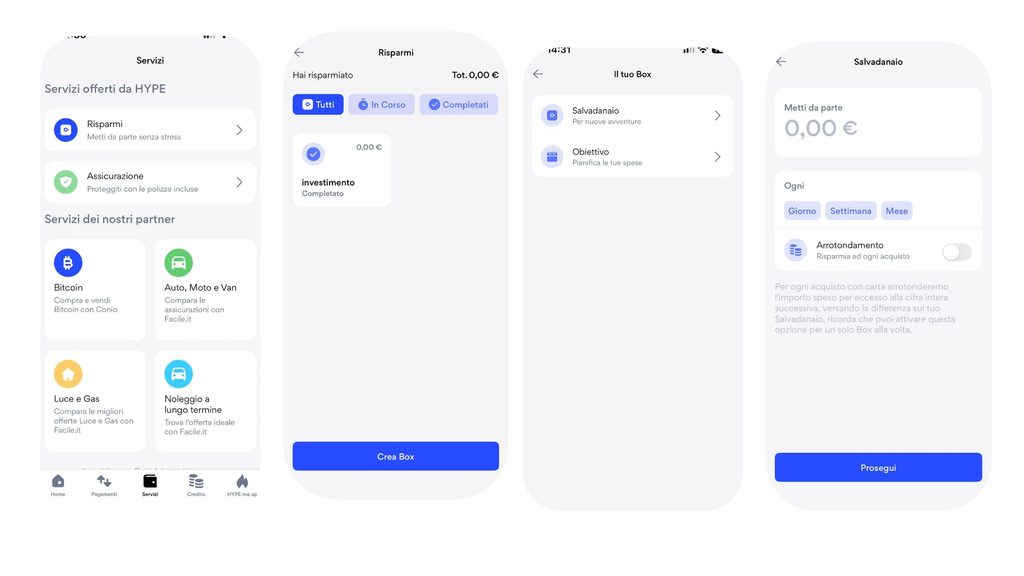
L’altra regola è quella di impostare un versamento fisso giornaliero, settimanale o mensile. Ad esempio si può impostare di prelevare 1€ al giorno da mettere da parte. Il vantaggio è che con le regole i trasferimenti avvengono in automatico: a distanza di mesi ci si trova così con un piccolo tesoretto. Un limite è che, rispetto ad altre soluzioni di risparmio, come i conti deposito o i conti remunerati non c’è un interesse sul denaro messo da parte.
Investimenti
Hype è stata una delle prime app a permettere di acquistare Bitcoin. Il servizio è offerto in partnership con l’exchange Conio, con la procedura che viene svolta però sempre dall’app Hype. Punto di forza è che l’importo minimo è a partire da 50€.
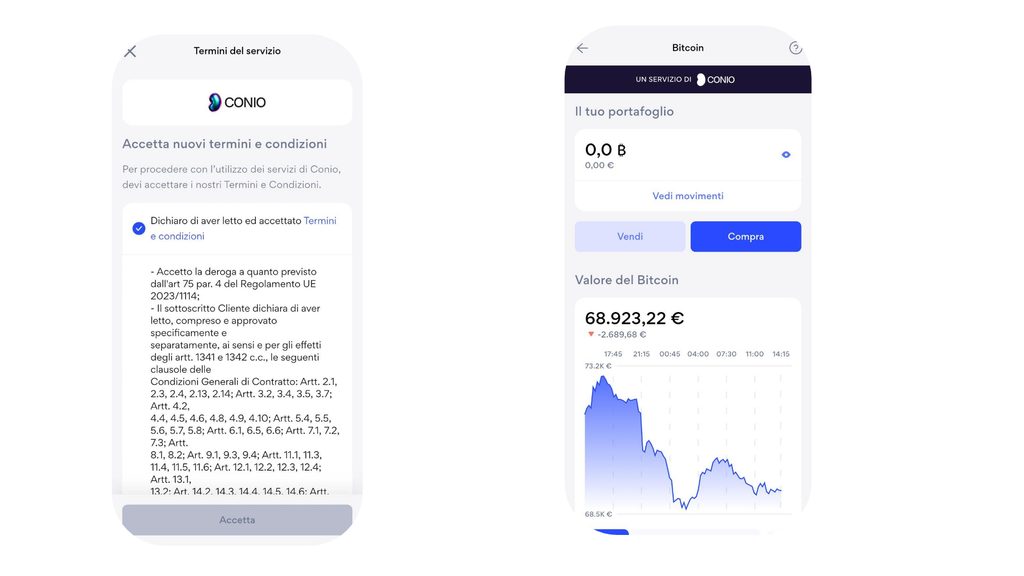
Uno svantaggio è però la piattaforma, che è troppo essenziale e non offre strumenti per valutare quando investire o chiudere in automatico una posizione.
Accesso al credito
Come per le altre banche online, anche Hype include soluzioni per accedere a finanziamenti, prestiti e mutui. Questi ultimi sono in partnership con Facile.it.
Una funzionalità che ho testato è quella del mini prestito Credit Boost, con cui richiedere un importo fino a 2.000€. L’operazione è fatta tramite la finanziaria Sella Personal Credit del gruppo Banca Sella. È richiesta la presenza di alcuni requisiti, tra cui non avere addebiti insoluti o canoni non pagati con Hype.
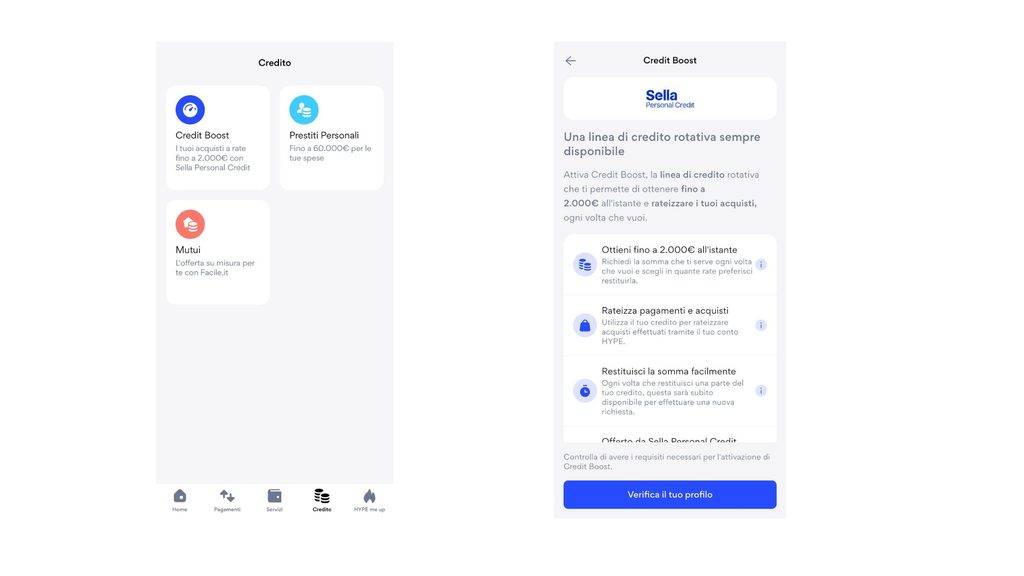
Una volta compilata la richiesta, con l’importo che si vuole ottenere, si deve attendere l’approvazione di Sella Credit, che potrà richiedere anche documenti reddituali che dimostrino la capacità dell’utente di restituire il prestito.
La tempistica è breve: nel giro di 24 ore si ha una risposta da Banca Sella. Una volta che si è ottenuto il prestito, l’importo è accreditato sul conto Hype in tempo reale. La somma può essere utilizzata per effettuare un acquisto con carta o online, rateizzando l’importo speso in un piano personalizzato. Man mano che si restituiscono le rate, l’importo può poi essere utilizzato di nuovo per altri acquisti. Si può chiudere Credit Boost in ogni momento, direttamente dall’app.
Come aprire un conto
Per aprire un conto HYPE sono richiesti pochissimi minuti. L’operazione è solo però da app mobile. Una volta scaricata basta seguire i passaggi indicati.
Per la verifica dell’identità, HYPE richiede l’invio di un breve video in cui tenere il documento d’identità ben in vista, così da permettere al sistema di verificare i propri dati e di procedere con la conferma dell’account.
Assistenza clienti
Hype prevede una pagina FAQ per le domande e le risposte più comuni. In base al piano tariffario si ha accesso a diverse opzioni di assistenza. Il conto base prevede un contatto con il servizio clienti solo tramite e-mail.
Per i conti a pagamento è presente sempre l’e-mail o una chat gestita 24/7 dall’assistente virtuale Theo. Si può però richiedere di parlare con un operatore umano disponibile dal lunedì al venerdì dalle 09:00 alle 18:00 e il sabato e la domenica dalle 10:00 alle 16:00.
L’opinione di chi l’ha provata
Hype è un conto bancario da utilizzare come conto principale, dato che ha tutti i servizi bancari oppure, come nel mio caso, per avere un conto aggiuntivo con cui fare gli acquisti online e nei negozi. Molto comoda la possibilità di ricaricarlo con diverse opzioni, tra cui quella in contanti.
Il suo punto forte è l’app, facile da utilizzare è con un sistema di gestione intuitivo con cui accedere agli strumenti bancari e alle numerose funzioni integrate. Un altro aspetto che reputo utile è la presenza di un conto per minori che aiuta così un genitore a insegnare le basi dell’educazione finanziaria agli under 18.
Tuttavia, rispetto ad altri conti online non prevede un sistema di risparmio remunerato o un conto deposito. Inoltre l’unica opzione di investimento è quella dei Bitcoin, senza la possibilità di acquistare fondi o ETF. Un limite è anche il cashback, collegato alla carta, ma previsto solo per gli acquisti online, anche se però le percentuali di restituzione sono tra le più alte rispetto ad altre carte con cashback.
Lo consiglio ai giovani che vogliono uno strumento con cui viaggiare, grazie anche a prelievi e ai pagamenti gratis in valuta diversa (per i piani a pagamento), ma anche a chi vuole qualcosa in più da un conto con soli servizi bancari.


