
La Banca Centrale Europea ha alzato i tassi di interesse di 25 punti base nella riunione del Consiglio direttivo del 10 settembre 2026, il secondo rialzo dell’anno dopo quello dell’11 giugno e la pausa decisa a luglio. I nuovi tassi entreranno in vigore dal 16 settembre 2026: quello sui depositi salirà dal 2,25% al 2,50%, quello sulle operazioni di rifinanziamento principali dal 2,40% al 2,65%, quello sui prestiti marginali dal 2,65% al 2,90%.
La BCE ha alzato i tre tassi di riferimento:
- tasso sui depositi al 2,50%;
- tasso sulle operazioni di rifinanziamento principali al 2,65%;
- tasso sulle operazioni di rifinanziamento marginale al 2,90%.
La decisione era data per scontata dagli operatori finanziari: il presidente della Bundesbank Joachim Nagel aveva stimato una probabilità del 95% di rialzo, mentre il governatore finlandese Olli Rehn aveva definito comprensibili le attese di una nuova stretta, legate anche al blocco dello Stretto di Hormuz e alla corsa dei prezzi energetici.
Con le nuove proiezioni diffuse a settembre, la BCE stima un’inflazione media del 3,0% nel 2026, del 2,5% nel 2027 e del 2,1% nel 2028 (dato rivisto al rialzo per gli ultimi due anni rispetto alle stime di giugno) e una crescita economica rispettivamente dello 0,9%, 1,4% e 1,5%. Il Consiglio direttivo ha ribadito l’approccio “data-dependent”, riunione per riunione, senza vincolarsi a un percorso predefinito dei tassi.
Il conflitto in Medio Oriente continua a generare pressioni sui prezzi energetici: l’inflazione dell’area euro è balzata al 3,3% ad agosto 2026, il livello più alto da settembre 2023. Sul fronte delle prospettive, gli analisti restano divisi: secondo Vontobel e PIMCO, un tasso al 2,50% si colloca già sul limite superiore del range neutrale stimato (1,75%-2,50%), rendendo meno probabili ulteriori strette in assenza di uno shock salariale; da ING, invece, si segnala che un rialzo oltre settembre rischierebbe di pesare sulla ripresa dell’economia dell’area euro. I mercati non escludono comunque nuovi interventi entro fine anno, con le prossime riunioni fissate per il 29 ottobre e il 17 dicembre 2026.
La mossa della BCE ha delle conseguenze sui tassi di interesse proposti dalle banche, sia sui prestiti che sui conti deposito e di risparmio. Un aumento del tasso BCE, infatti, provoca un aumento del costo denaro, e quindi rende prestiti e finanziamenti più cari ma alza anche la remunerazione su conti deposito e conti remunerati.
Prestiti al miglior tasso


Tassi di riferimento
- Tasso d’interesse principale BCE depositi 2,50%
- Tasso di rifinanziamento principale 2,65%
- Tasso d’interesse sui prestiti marginali 2,90%
- Ultimo aggiornamento giovedì 10 settembre 2026
- Prossima riunione BCE giovedì 29 ottobre 2026
Fonte Key ECB Interest Rates, europa.eu
Tassi BCE: grafico storico 2005-2026
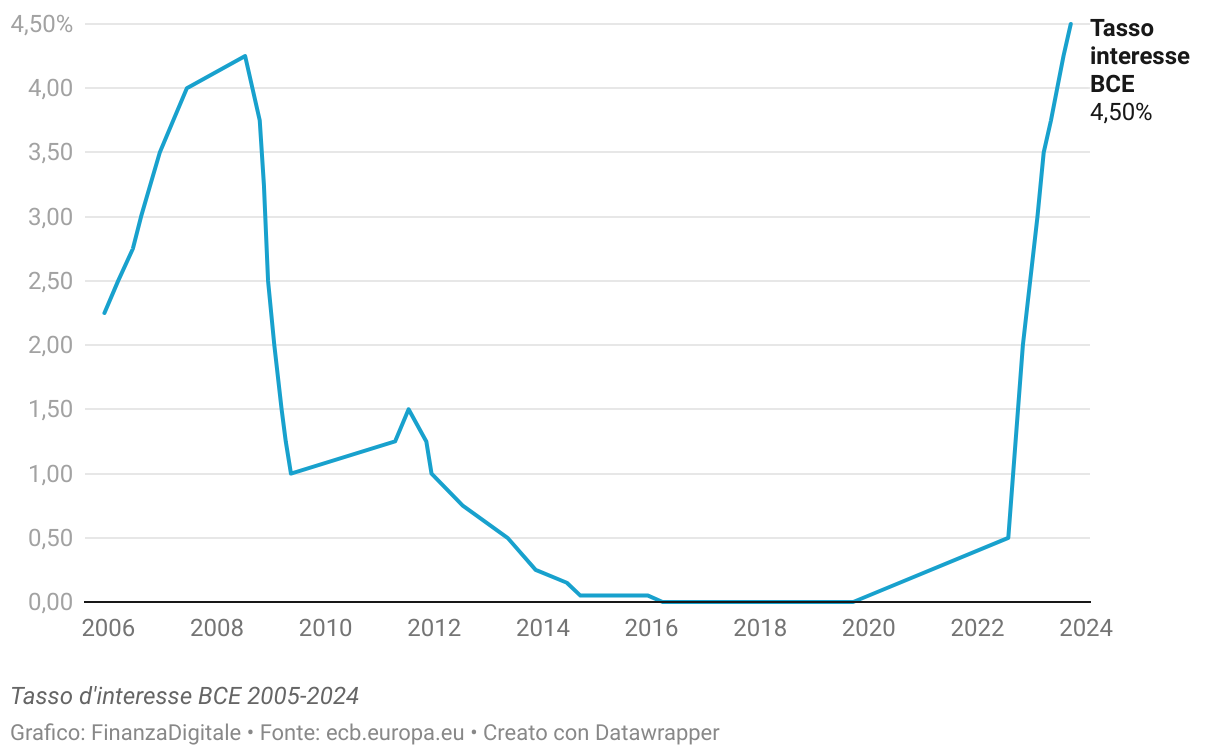
Storico tassi interesse BCE
| Periodo | Tasso interesse BCE* | Inflazione Area Euro |
|---|---|---|
| 10 settembre 2026 | 2,50% | 3,3% |
| 23 luglio 2026 | 2,25% | 2,8% |
| 11 giugno 2026 | 2,25% | 3,2% |
| 30 aprile 2026 | 2,00% | 2,6% |
| 19 marzo 2026 | 2,00% | 2,6% |
| 5 febbraio 2026 | 2,00% | 2,0% |
| 18 dicembre 2025 | 2,00% | 2,0% |
| 30 ottobre 2025 | 2,00% | 2,0% |
| 11 settembre 2025 | 2,00% | 2,0% |
| 24 luglio 2025 | 2,00% | 2,0% |
| 5 giugno 2025 | 2,00% | 2,0% |
| 17 aprile 2025 | 2,25% | 2,2% |
| 6 marzo 2025 | 2,50% | 2,3% |
| 30 gennaio 2025 | 2,75% | 2,00% |
| 12 dicembre 2024 | 3,00% | 2,00% |
| 17 ottobre 2024 | 3,25% | 2,40% |
| 12 settembre 2024 | 3,50% | 2,50% |
| 12 giugno 2024 | 4,15% | 2,60% |
| 20 settembre 2023 | 4,00% | 4,30% |
| 2 agosto 2023 | 4,15% | 5,20% |
| 21 giugno 2023 | 3,50% | 5,50% |
| 10 maggio 2023 | 3,25% | 6,10% |
| 22 marzo 2023 | 3,00% | 6,90% |
| 8 febbraio 2023 | 2,50% | 8,50% |
| 21 dicembre 2022 | 2,00% | 9,20% |
| 2 novembre 2022 | 1,50% | 10,10% |
| 14 settembre 2022 | 1,15% | 9,90% |
| 27 luglio 2022 | 0,00% | 8,90% |
| 18 settembre 2019 | -0,50% | 0,80% |
| 16 marzo 2016 | -0,40% | 0,00% |
| 9 dicembre 2015 | -0,30% | 0,30% |
| 10 settembre 2014 | -0,20% | 0,30% |
| 11 giugno 2014 | -0,10% | 0,50% |
| 13 novembre 2013 | 0,00% | 0,90% |
| 8 maggio 2013 | 0,00% | 1,40% |
| 11 luglio 2012 | 0,00% | 2,40% |
| 14 dicembre 2011 | 0,25% | 2,80% |
| 9 novembre 2011 | 0,50% | 3,00% |
| 13 luglio 2011 | 1,15% | 2,60% |
| 13 aprile 2011 | 0,50% | 2,80% |
| 13 maggio 2009 | 0,25% | 0,00% |
| 8 aprile 2009 | 0,25% | 0,60% |
| 11 marzo 2009 | 0,50% | 0,60% |
| 21 gennaio 2009 | 1,00% | 1,10% |
| 10 dicembre 2008 | 2,00% | 1,60% |
| 12 novembre 2008 | 3,15% | 2,10% |
| 15 ottobre 2008 | 3,25% | 3,20% |
| 9 luglio 2008 | 3,25% | 4,10% |
| 13 giugno 2007 | 3,00% | 1,90% |
| 14 marzo 2007 | 3,15% | 1,90% |
| 13 dicembre 2006 | 2,50% | 1,90% |
| 11 ottobre 2006 | 2,25% | 1,60% |
| 9 agosto 2006 | 2,00% | 2,30% |
| 15 giugno 2006 | 2,15% | 2,50% |
| 8 marzo 2006 | 1,50% | 2,20% |
| 6 dicembre 2005 | 1,25% | 2,30% |
Perché la BCE muove i tassi d’interesse?
La Banca Centrale Europea (BCE) ha come obiettivo principale quello di mantenere la stabilità dei prezzi nell’area Euro. Questo scopo viene perseguito attraverso la vigilanza costante del Consiglio direttivo della BCE, il quale stabilisce che la stabilità dei prezzi sia ottimamente mantenuta puntando a un tasso d’inflazione del 2% nel medio termine.
Per valutare l’inflazione dei prezzi al consumo nell’area Euro viene utilizzato l’Indice Armonizzato dei Prezzi al Consumo (IAPC), che registra le variazioni nel tempo dei prezzi dei beni e dei servizi acquistati dalle famiglie.
Questo indice è definito “armonizzato” poiché segue una metodologia uniforme in tutti i paesi dell’Unione Europea, consentendo così un confronto accurato dei dati tra i vari Stati membri.
Cosa vuol dire che la BCE alza i tassi?
Quando la Banca Centrale Europea (BCE) “alza i tassi” aumenta il tasso a cui presta denaro a tutte le banche commerciali dell’area Euro, cioè chiede un prezzo più alto alle banche per ottenere in prestito denaro.
Di conseguenza, le banche andranno ad aumentare i tassi di interesse che a loro volta applicano ai prestiti richiesti dai loro clienti: consumatori e imprese.
Questo aumento del costo del denaro (cioè del tasso di interesse) può influenzare le decisioni di risparmio e investimento di famiglie e imprese, e quindi avere un impatto sull’economia. Dato che ottenere liquidità costa di più, perché servirà più denaro per ripagare i prestiti, privati e imprese potrebbero ridurre spese e investimenti, con una contrazione dell’economia.
Rendendo più costoso l’indebitamento e incentivando il risparmio, l’aumento dei tassi della BCE mira quindi a contenere l’inflazione, che spesso viene innescata quando l’economia cresce in fretta spinta da un basso costo del denaro.
Calendario BCE 2026: date incontri di politica monetaria
Di seguito le date in programma per il 2026 in cui la Banca centrale europea si riunirà per annunciare un nuovo aggiornamento di politica monetaria, attraverso le parole della presidente Christine Lagarde.
- 5 febbraio 2026 – tassi invariati
- 19 marzo 2026 – tassi invariati
- 30 aprile 2026 – tassi invariati
- 11 giugno 2026 – rialzo di 25 punti base
- 23 luglio 2026 – tassi invariati
- 10 settembre 2026 – rialzo di 25 punti base
- 29 ottobre 2026
- 17 dicembre 2026