


Il conto BBVA è offerto dall’omonimo Gruppo spagnolo BBVA (Banco Bilbao Vizcaya Argentaria S.A.), un istituto di credito con oltre 160 anni di storia, presente in 25 Paesi, compresa l’Italia con una sede a Milano.
Punto di forza: è un conto online con IBAN italiano e una remunerazione del 4% annuo lordo per i primi 6 mesi. Include una carta di debito, i principali servizi bancari, carta di credito, conto deposito, prestiti, mutui e strumenti di investimento. Lo abbiamo testato per più di un anno: ecco la nostra recensione e i pro e i contro di ogni strumento.
Promozione
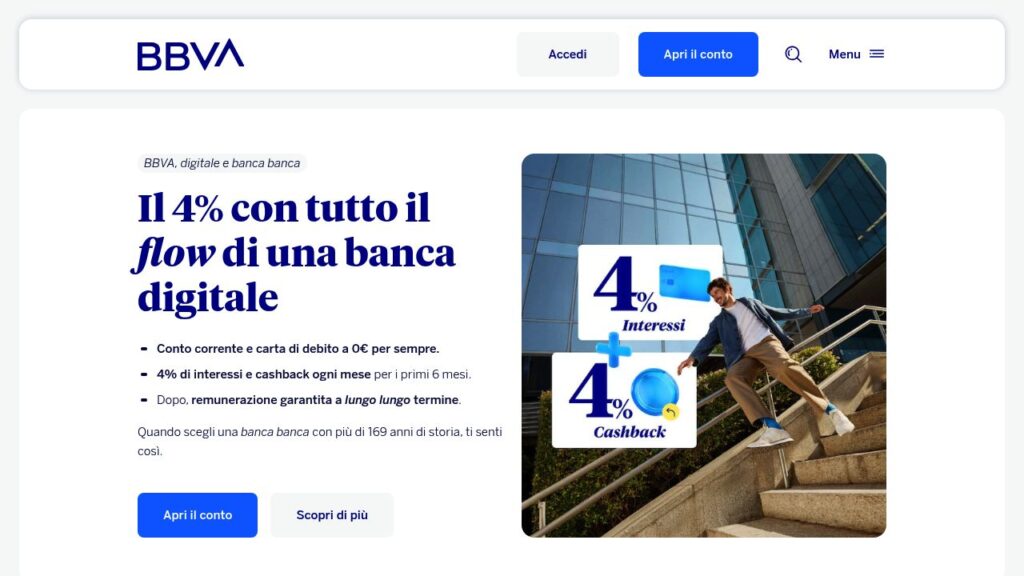
Ho aperto il conto BBVA attirato dalla promozione già disponibile da diversi mesi del:
- 4% di remunerazione della liquidità per 6 mesi;
- 4% di cashback per i primi 6 mesi.
La remunerazione inizia subito con il primo versamento sul conto ed è pagata regolarmente entro il 5 del mese successivo. Il calcolo è fatto ogni fine giornata sul saldo disponibile.
Attenzione: gli interessi sono calcolati secondo il principio degli scaglioni progressivi: la quota del tasso si applica solo per l’importo del saldo rientrante all’interno dello scaglione del 4% fino a somme pari a 200.000€. Per le quote eccedenti l’interesse scende al 2,10% in 6 mesi fino a un massimo di 1 milione di euro. L’offerta è poi a termine.
Come funziona
Gli utenti italiani hanno accesso a un conto online con IBAN italiano, senza costi di apertura né canone mensile e con operazioni illimitate. All’inizio la gestione era solo da app mobile. Oggi però è accessibile anche da PC, ideale quindi per tutte le categorie di soggetti: giovani, famiglie e pensionati.
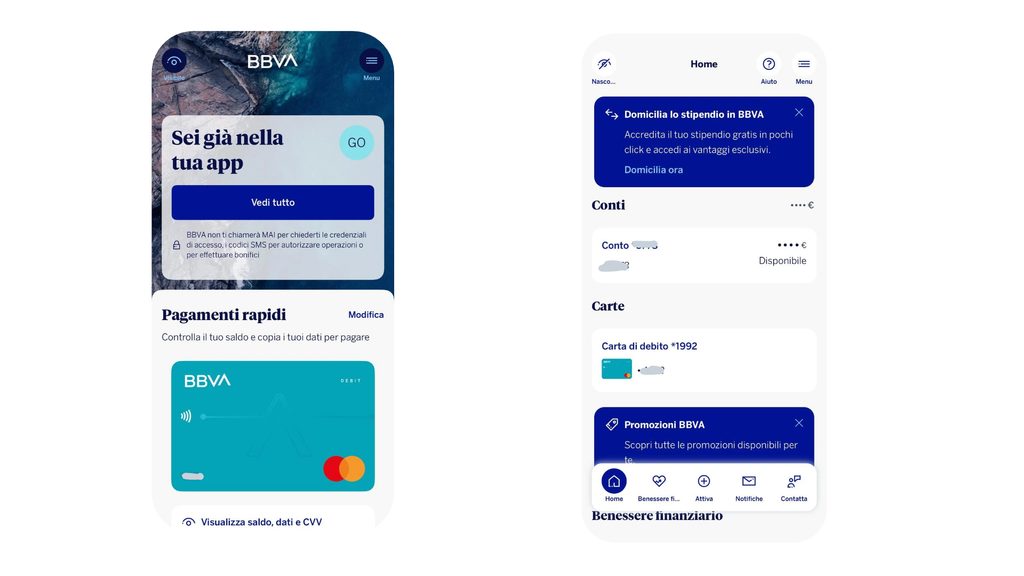
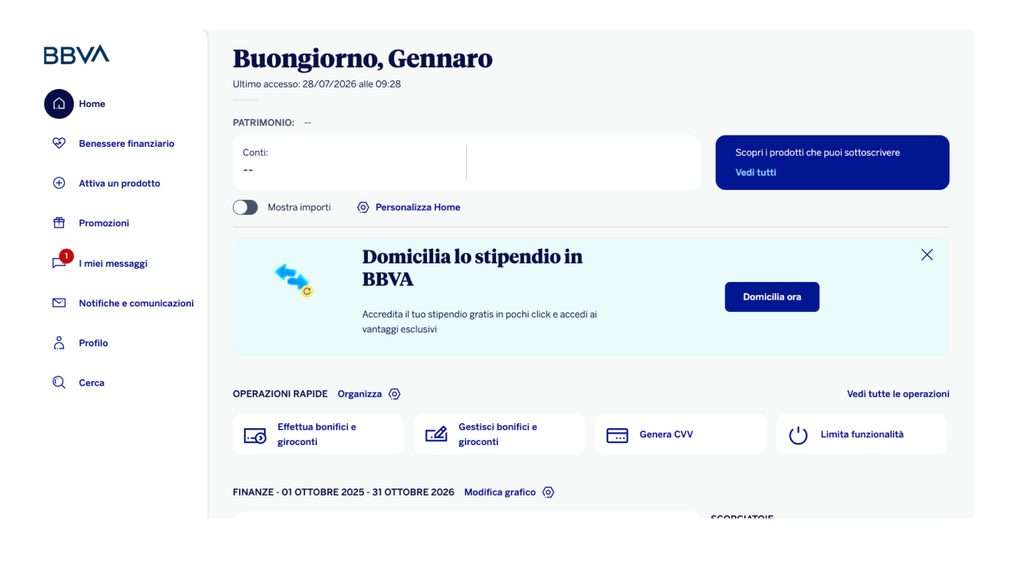
Quando si apre la home page, da app o da PC, si evidenzia subito come BBVA includa non solo servizi bancari, ma anche strumenti che aiutano l’utente a organizzare il proprio denaro.
Tutta la gestione è da una comoda dashboard che trovo intuitiva. Anche le operazioni di base come inviare un bonifico sono semplificate. Ad esempio, è possibile salvare un numero illimitato di beneficiari, oltre ad aggiungere le coordinate dei propri conti bancari. Inoltre, BBVA prevede un sistema di pagamento istantaneo tra i clienti BBVA.
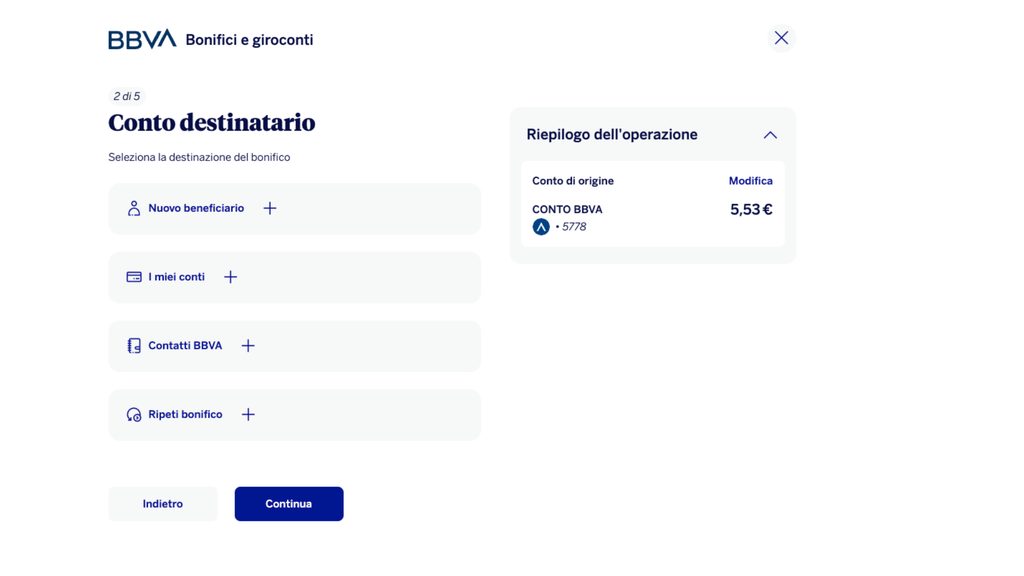
Cliccando sulla voce “Contatti BBVA” si evidenzieranno subito tutti quelli presenti nella propria rubrica che hanno un conto BBVA. Il vantaggio è trasferire denaro senza dover conoscere gli estremi bancari: basta il nome o l’e-mail di registrazione.
Aggregazione di conti
Per chi, come nel mio caso, ha un altro conto bancario, è utile la funzione “Aggregazione di conti”. Grazie ad essa si aggiunge l’IBAN di un conto di una banca terza con la possibilità di:
- controllare il saldo in tempo reale;
- vedere i movimenti;
- effettuare transazioni.
Quindi, basta aprire l’app BBVA o la piattaforma da PC per avere il controllo di tutte le proprie finanze, senza perdere tempo a spostarsi da un’app a un’altra.
Benessere finanziario
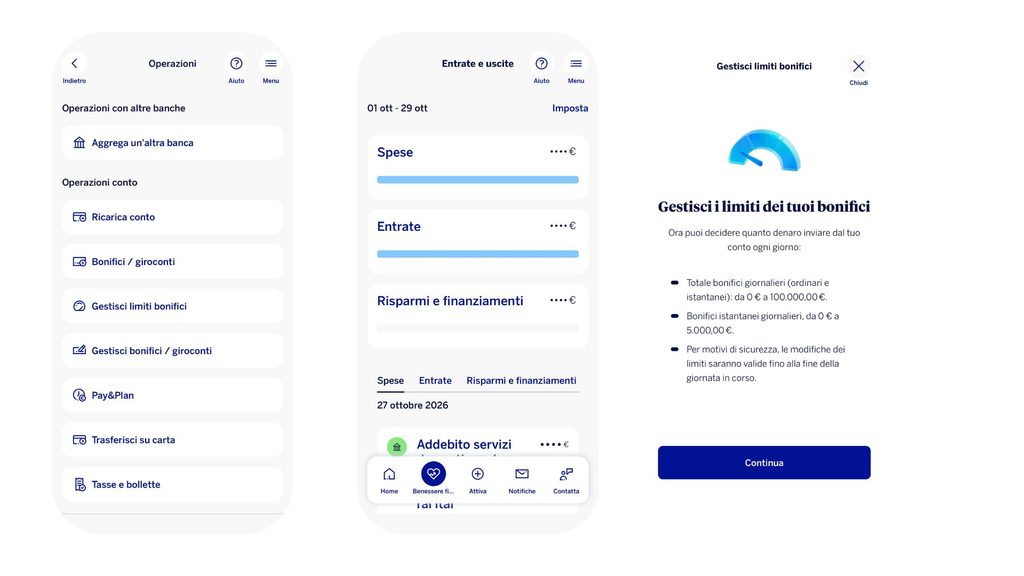
È una sezione in cui è possibile vedere in tempo reale le entrate e le uscite mensili e categorizzare le spese. In questo modo si possono individuare quali sono le operazioni che nell’arco del mese incidono sul proprio budget e limitare le uscite mettendo da parte dei fondi da investire.
Gestione limiti
Questa sezione permette di gestire i limiti per i bonifici che di base prevedono un massimo di 100.000€ giornalieri per gli ordinari e di 5.000€ per quelli istantanei. È però possibile ridurre gli importi. Una volta raggiunto il tetto massimo, BBVA invia un messaggio di avvertimento e non potranno essere effettuate altre operazioni, se non cambiando il limite o disattivando la funzione.
Remunerazione a lungo termine
Successivamente ai primi 6 mesi della promo 4% interessi + 4% di cashback si può continuare ad avere un rendimento a lungo termine garantito fino al 31 dicembre 2026. L’interesse è pari al 25% del tasso di remunerazione dei depositi definito dalla BCE, calcolato il giorno precedente all’inizio di ciascun trimestre. Eventuali variazioni del tasso saranno comunicate dalla banca al cliente tramite e-mail.
Invece per i clienti che hanno già concluso i sei mesi di promozione, BBVA offre un interesse annuo lordo fisso dello 0,60%. L’importo sale all’1,25% per giacenze pari a 10.000€ e all’1,60% per quelle pari o superiori ai 50.000€.
Infine, anche senza raggiungere la soglia media richiesta è possibile ottenere una remunerazione del 2,10% se si effettuano almeno una delle seguenti azioni:
- accreditare stipendio o pensione;
- effettuare acquisti online presso i negozi pari a 1.000€ con la carta di debito o di credito BBVA;
- investire almeno 15.000€ in fondi o ETF.
Portabilità
BBVA offre il servizio portabilità del conto con cui l’utente può scegliere cosa trasferire dal vecchio conto a quello BBVA tra:
- saldo;
- ordini permanente di bonifico;
- addebiti diretti;
- chiusura del conto.
L’operazione è effettuata in automatico da BBVA che contatterà l’altra banca e le compagnie per la fornitura delle utenze.
Carte
La carta di debito di BBVA è una Mastercard collegata al saldo del conto, disponibile in versione fisica senza costi di emissione né canone.
Per ogni acquisto è previsto un cashback del 4% per i primi 6 mesi, con una restituzione fino a 50€ su una spesa massima di 210€. L’accredito dell’importo del cashback è all’inizio di ogni mese direttamente sul conto BBVA.
La carta BBVA include alcune funzionalità che aiutano a semplificare i pagamenti. Abbiamo testato il sistema Pay Plan con cui dilazionare una spesa fino a 10 rate a partire dai 50€, con un massimo di 1.500€.
È necessario prima effettuare la transazione e solo dopo è possibile dilazionarla. BBVA rileva in automatico quali sono le operazioni da rateizzare inserendole all’interno della sezione Pay Plan. Basta poi cliccarci sopra per personalizzare il piano di pagamento.
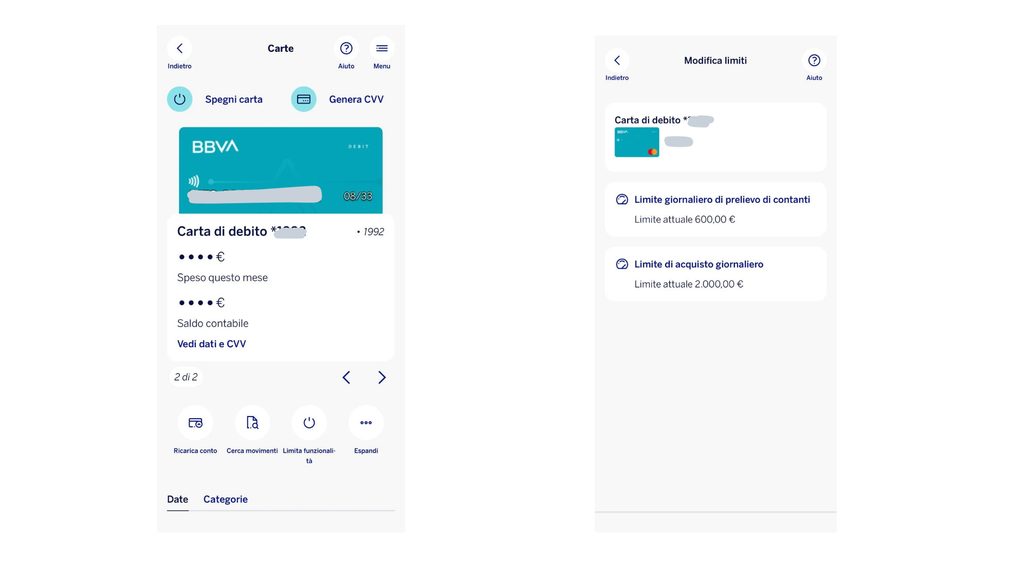
Un altro aspetto da tenere presente è la possibilità di personalizzare i limiti della carta entro quelli previsti. In questo modo si possono impostare importi di spesa in base ai propri incassi.
Carta di credito
Trascorsi tre mesi dall’apertura del conto è possibile richiedere anche una carta di credito Mastercard, previa verifica dei requisiti personali e reddituali, con un plafond massimo fino a 2.000€. La carta di credito è gratuita il primo anno, successivamente prevede un canone annuo di 36€, azzerabile:
- del 50% se nel corso dell’anno vengono effettuate operazioni per almeno 3.000€ (sono esclusi prelievi e trasferimenti di denaro dalla carta al conto);
- del 100% se le transazioni raggiungono o superano i 6.000€.
La carta di credito BBVA è una versione revolving con doppia modalità di rimborso: in un’unica soluzione entro il 5 del mese successivo, oppure in rate da 3 a 36 mesi. È inoltre possibile trasferire parte o tutto il saldo del plafond dalla carta al conto corrente. Per gli acquisti effettuati nel primo mese è previsto un cashback del 20%, fino a un massimo di 100€.
Costi e piani tariffari
| Conto Corrente | |
| Spese di apertura conto | 0€ |
| Canone mensile | 0€ |
| Canone annuo | 0€ + imposta di bollo |
| Imposta di bollo | 34,20€ (giacenza >5.000€) |
| Numero di operazioni incluse | Illimitate |
| Home banking | 0€ |
| Invio estratto conto cartaceo | – |
| Invio estratto conto online | 0€ |
| Servizi di pagamento | |
| Rilascio carta di debito | 0€ |
| Canone carta di debito | 0€ |
| Rilascio carta di credito | 0€ |
| Canone carta di credito | 1° gratis poi 36€ azzerabili |
| Carta prepagata | – |
| Canone carta prepagata | – |
| Modulo assegni | – |
| Spese variabili | |
| Bonifici SEPA | 0€ |
| Bonifici extra SEPA | – |
| Giroconto | – |
| Prelievo ATM della banca | 0€ per importi superiori ai 100€ altrimenti 2€ |
| Prelievo ATM banca diversa | 0€ per importi superiori ai 100€ altrimenti 2€ |
| Addebito diretto | 0€ |
| Pagamenti con carta online | 0€ |
| Pagamenti con carta POS | 0€ |
| Pagamenti all’estero in EUR | 0€ |
| Pagamenti in valuta diversa | Tasso Mastercard Standard |
| CIBILL e PagoPA | 1,50€ |
| Pagamento MAV | 0€ |
| Pagamento RAV | 0€ |
| Pagamento F24 | 0€ |
| Bollettini Postali | 0€ |
| Ricarica carte prepagate | – |
| Chiusura conto | |
| Spesa chiusura conto | 0€ |
Il conto BBVA è senza canone né costi di attivazione. Tutti i principali servizi bancari sono a costo zero: bonifici SEPA, pagamenti online, presso gli esercenti, ricezione di bonifici e addebiti diretti.
Per i prelievi agli ATM non ci sono commissioni se l’importo è superiore a 100€, mentre per le somme inferiori è previsto un costo di 2€ per operazione. Per chi viaggia in Spagna, il prelievo con la carta di debito è sempre gratis presso tutti gli sportelli BBVA.
Il conto è abilitato anche ai pagamenti tramite pagoPA e CBill, con un costo di 1,50€, e consente di effettuare i versamenti tramite modello F24, nonché di saldare bollette, abbonamenti e multe.
Conto deposito
BBVA dà accesso a un conto deposito flessibile e svincolabile con cui ottenere un rendimento costante nel tempo, ma senza investire sui mercati.
Il vincolo è a 6, 12, 24, 36, 48 o 60 mesi con un rendimento dal 2,10% al 3% annuo lordo sulle somme spostate, con pagamento dei rendimenti solo a scadenza del vincolo.
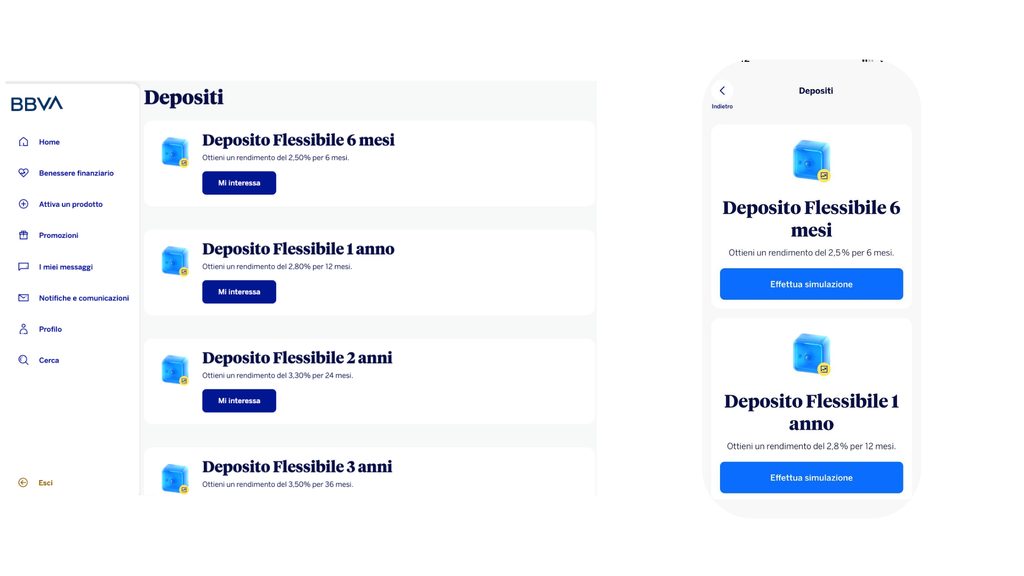
Il vantaggio è che il denaro può essere prelevato in qualsiasi momento. Attenzione però, in questo caso l’interesse riconosciuto è pari allo 0% per i vincoli fino a 24 mesi, mentre è dello 0,50% per quelli dai 36 mesi in su.
Investimenti
BBVA ha ampliato la sezione investimenti, includendo ETF e fondi di investimento. Abbiamo provato a investire, procedura che avviene in modo guidato ed è accessibile a tutti. Per procedere si deve:
- indicare il conto di appoggio: è possibile utilizzare quello BBVA oppure uno dei conti aggregati;
- accettare i termini del contratto: l’ETF e i fondi sono investimenti in cui è presente un rischio di perdere tutto o parte del capitale;
- scegliere l’ETF: da un elenco con fondi emessi da società come Xtrackers, Vanguard, iShares, Amundi e Invesco.
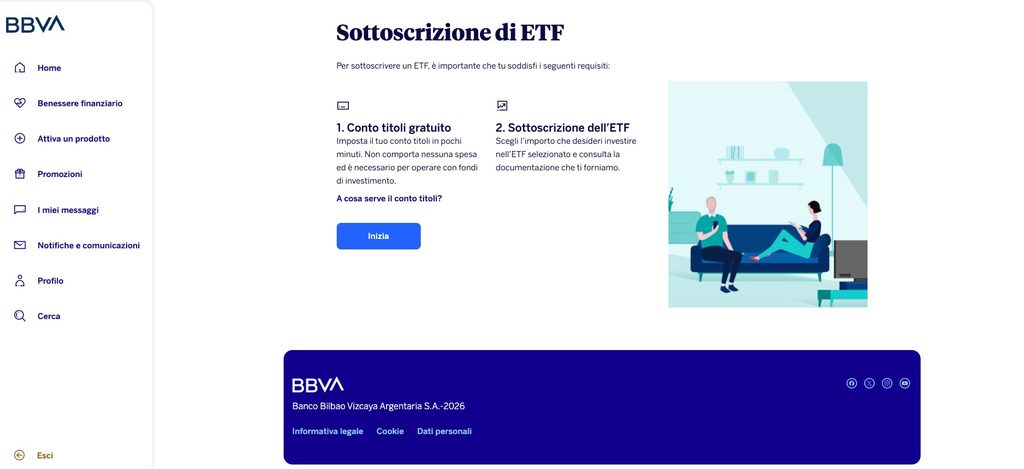
Gli ETF disponibili sono limitati solo a fondi vagliati da un team di esperti. Quindi si ha una certa sicurezza di investire su asset che potrebbero generare rendimenti futuri.
L’acquisto di un ETF può essere singolo oppure tramite un PAC (piano di accumulo del capitale) a partire da 5€ al mese. In questo caso si ha il vantaggio di non dover pensare ogni mese ad acquistare una quota di un fondo: è BBVA a gestire l’investimento in autonomia una volta impostate le regole.
Infine, BBVA è sostituto d’imposta con regime amministrato: non ci si deve preoccupare dell’aspetto fiscale dei rendimenti ottenuti dagli investimenti, ma è la banca a versare in automatico l’imposta sostitutiva prevista sui guadagni.
Servizi e funzionalità aggiuntive
Per chi ha necessità di ottenere un credito aggiuntivo è possibile richiedere un prestito immediato da un minimo di 3.000€ a un massimo di 30.000€. La procedura è interamente online, con una risposta di fattibilità entro 24 ore.
Sono inoltre inclusi mutui per l’acquisto di un immobile e soluzioni assicurative tramite Allianz Assistance e AXA Assicurazioni.
Come aprire un conto
L’apertura del conto è tramite l’app BBVA, disponibile per tutti i dispositivi iOS e Android o utilizzando il sito. Ho seguito questa seconda opzione, con una procedura che richiede al massimo 10 minuti, tra compilazione dei moduli e autenticazione online.
Tuttavia, per completarla è necessario caricare una copia di un documento d’identità e fare un video selfie utilizzando l’app sul proprio smartphone.
Una volta completata la registrazione si deve attendere l’approvazione da parte della banca BBVA tramite e-mail. Nel mio caso ho atteso circa due ore.
Assistenza clienti
BBVA è una delle poche banche online che offrono un contatto telefonico diretto con il servizio di assistenza clienti in italiano, tramite il numero verde 800 172 636 oppure al numero 02 30301081 per chi chiama dall’estero.
La possibilità di parlare con l’assistenza è tra quei motivi che mi hanno spinto a scegliere questa banca: in qualunque momento si ha la certezza di un supporto. Tutte le volte che l’ho contattata, sono riuscito a risolvere il problema oppure mi hanno messo in contatto con gli ufficio tecnico.
È disponibile una pagina FAQ completa di domande e risposte più generiche e una chat online a cui risponde prima un assistente virtuale. Se si chiedono chiarimenti sul funzionamento di prodotti e servizi, le risposte sono complete. Invece, per altri problemi, si verrà rimandati a un consulente umano se disponibile.


