Le carte di credito sono strumenti di pagamento con cui affrontare acquisti mensili e quotidiani e pagare a fine mese, grazie all’accesso a una linea di credito. La richiesta di carte di credito continua ad essere alta in Italia: secondo la Banca d’Italia, in circa 122 milioni di tessere di pagamento emesse nel 2026, il 17,2% (pari a 20,97 milioni) è costituito da carte di credito.
La richiesta non sempre però va a buon fine. Per ottenere una carta di credito non basta solo un conto corrente, ma è necessario avere una serie di requisiti. Conoscere il loro funzionamento è importante per capire come ottenerle, evitare costi inattesi e, soprattutto, utilizzarle in modo consapevole.
Glossario della carta di credito
| Canone | Costo annuo o mensile per l’utilizzo della carta |
| Linea di credito (Plafond) | Importo di denaro disponibile sulla carta da utilizzare per affrontare un acquisto o prelevare |
| Limite di credito | L’importo massimo spendibile per una singola operazione |
| Anticipo contanti | Possibilità di prelevare denaro dagli sportelli ATM |
| Requisiti | Condizioni personali e creditizi per richiedere una carta di credito |
| Periodo di garanzia | Tempo massimo entro cui saldare integralmente la somma utilizzata dalla carta |
| Addebito del saldo | Data in cui è addebitato l’importo speso della carta |
| Revolving | Opzione di pagamento a rate dell’importo speso |
| TAN e TAEG | Interessi in caso di dilazionamento del pagamento a rate |
| Emittente | Società o banca che rilascia la carta di credito |
Cos’è una carta di credito
Una carta di credito è uno strumento di pagamento collegato a una linea di credito con cui affrontare un acquisto anche se non si dispone della somma necessaria sul proprio conto corrente.
Le carte di credito hanno quindi una sorta di fido bancario, ovvero del denaro che si prende in prestito dalla banca e che viene utilizzato per completare la transazione. L’importo del fido è definito plafond della carta. Nella norma, a fine mese il plafond è ripristinato con l’addebito sul conto a cui è collegata la carta, in un’unica soluzione o a rate.
Come funziona
Le carte di credito sono simili per forma, grafica e dimensioni alle versioni di debito e prepagate. Sono disponibili in formato fisico e virtuale, collegate a un circuito di pagamento (Mastercard, Visa, American Express) e a un conto corrente. Hanno un numero identificativo, una data di scadenza e un codice di sicurezza. Possono essere impiegate per:
- acquistare online o presso i negozi;
- prelevare denaro;
- pagare con lo smartphone (Apple Pay, Google Pay, ecc.);
- pagare in valute diverse;
- prenotare viaggi e hotel.
Grazie alla presenza di un plafond, le carte di credito sono ideali anche per il noleggio di veicoli e l’acquisto a rate in cui è richiesta una garanzia.
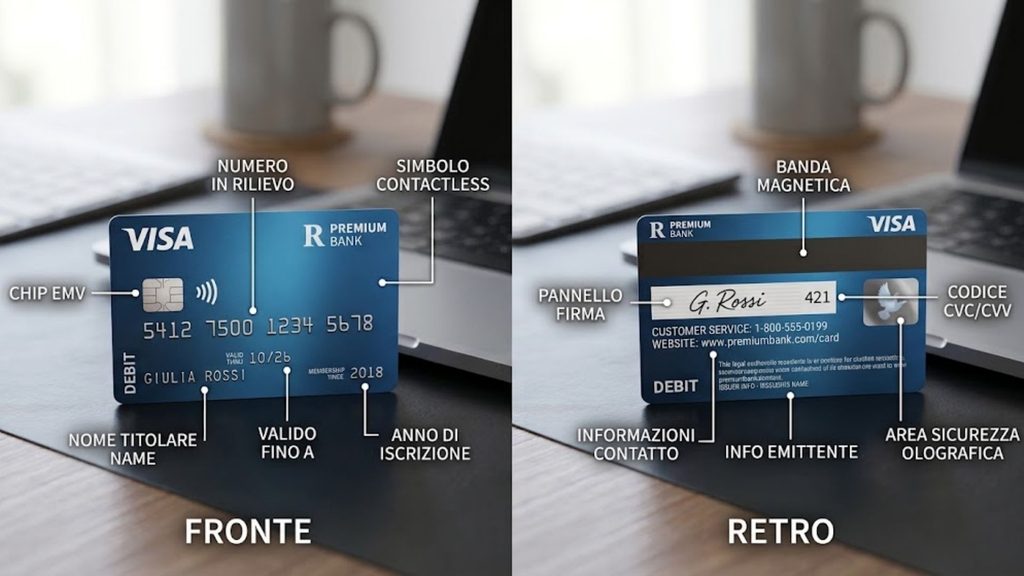
La differenza principale è che il denaro utilizzato per una transazione non è prelevato in tempo reale dal conto corrente, ma dal plafond della carta (sistema Pay Later). L’importo del plafond della carta varia in base ai requisiti dell’utente e alla tipologia, da un minimo di 300€ a 500€ per le versioni base (Classic) fino a versioni (Gold, Prestige) con un fido che può superare i 5.000€ -10.000€.
Servono dei requisiti
Per richiedere una carta di credito è necessario disporre di requisiti: personali, creditizi e reddituali.
La carta è emessa solo per chi è maggiorenne, residente in Italia e con una cronistoria creditizia dimostrabile. È quindi necessario avere un conto corrente movimentato a cui collegare la carta e disporre di un adeguato merito creditizio.
Quest’ultimo è una valutazione effettuata dalla banca sulla capacità del correntista di restituire l’importo della linea di credito. Si calcola prendendo come riferimento il reddito dimostrabile, come uno stipendio, la pensione, un reddito da lavoro autonomo o altre entrate fisse (affitto, rendite di vario genere, ecc.), ma anche altri fattori:
- finanziamenti in corso;
- numero di carte di credito già possedute;
- puntualità nei rimborsi;
- ritardi nei pagamenti;
- presenza di segnalazioni al CRIF.
Più alto è il merito creditizio e maggiore è la possibilità di ottenere una carta di credito.
Tipologia
Le carte di credito si distinguono in base a:
- chi le emette;
- tipologia di addebito;
- capienza del plafond.
1) Chi le emette
Le carte di credito sono emesse da banche o da società specializzate. Nel primo caso, per la richiesta è necessario aprire prima un conto corrente che prevede l’accesso a una carta di credito presso la medesima banca.
Le carte emesse da società specializzate come American Express e Nexi, sono definite carte di credito senza conto corrente. Non richiedono l’apertura di un conto apposito, ma possono essere collegate a qualunque IBAN di una banca online o tradizionale (non è ammesso, però, l’IBAN di una carta prepagata) in proprio possesso.
2) Tipologia di addebito
Un’altra distinzione è la modalità con cui viene addebitato sul conto il denaro speso:
- addebito in un’unica soluzione;
- pagamento a rate (sistema revolving).
L’addebito in un’unica soluzione è a fine mese o entro massimo i primi 7 giorni di quello successivo. Ci sono però alcune versioni di carte che permettono di posticipare il pagamento anche a distanza di 45 o 55 giorni. Una volta avvenuto l’addebito, il plafond di spesa è ripristinato e può essere utilizzato per effettuare nuove transazioni.
Le carte di credito revolving offrono invece l’opzione di restituire la somma spesa nel corso del mese dilazionandola in rate. L’importo è spesso personalizzabile con una rata minima. Man mano che si pagano le rate, il plafond è ripristinato e potrà essere utilizzato per nuovi acquisti. In ogni momento è però possibile restituire l’intera somma spesa.
Il sistema revolving è utile per affrontare acquisti imprevisti, senza poi trovarsi in difficoltà a fine mese. Tuttavia, prevede un interesse sull’importo dilazionato (vedi sezione costi) a cui fare attenzione.
3) Capienza del plafond
La classificazione delle carte in base al plafond di spesa non standardizzata. In ogni caso, si parte da versioni a plafond basso fino a quelle con plafond personalizzabile. Nella tabella abbiamo indicato i termini più comuni impiegati in Italia per distinguere le diverse tipologie di carte di credito.
| Definizione | Plafond | Linea di credito |
|---|---|---|
| Classic | Basso | 300€ – 3.000€ |
| Gold | Medio | 3.000€ – 5.000€ |
| Platinum | Elevato | 5.000€ – 10.000€ |
| Premium | Molto elevato | Oltre 10.000€ |
| Elite/Infinitive | Personalizzabile | Oltre i 20.000€ |
I limiti di spesa possono variare in base alle condizioni contrattuali delle singole banche o delle emittenti delle carte.
Prima di sottoscrivere un contratto per una carta di credito è utile sempre leggere con attenzione il foglio informativo.
Costi di una carta di credito
Le spese di base di una carta di credito sono:
- emissione: costo per la richiesta della carta;
- canone: spesa annuale o mensile per il suo utilizzo, salvo offerte o versioni di carte di credito gratuite;
- anticipo contante: commissione applicata per il prelievo presso gli sportelli ATM di qualunque banca, con un importo che parte dal 3-4%;
- conversione delle valute: commissione in caso di pagamenti in valute diverse dall’euro;
- penale di ritardo: costo aggiunto dall’emittente in caso di ritardo nell’addebito del saldo;
- imposta di bollo: previsto per alcune carte e pari a 2€ per ogni documento di rendicontazione.
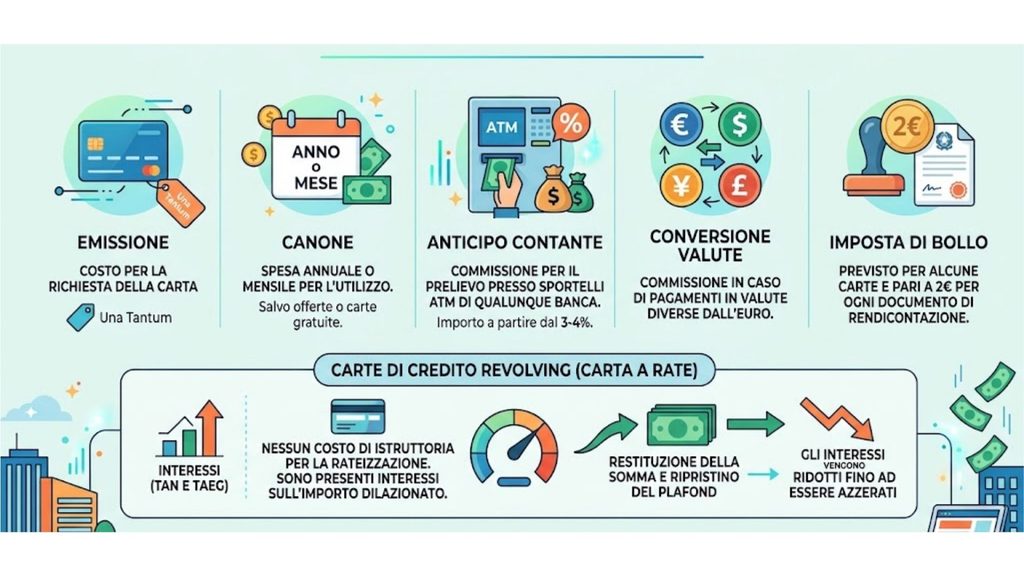
Nel caso delle carte di credito revolving non c’è un costo di istruttoria per la rateizzazione, ma sono presenti interessi (TAN e TAEG) sull’importo dilazionato. Con la restituzione della somma e il ripristino del plafond, gli interessi vengono ridotti fino ad essere azzerati.
Come richiederla
La richiesta di una carta di credito varia in base all’emittente. Per quelle collegate a un conto bancario, la domanda può essere fatta in contemporanea all’apertura di un nuovo conto o successivamente.
La procedura è quasi sempre online, ma in alcuni casi (conti di banche multicanale) è possibile rivolgersi allo sportello.
Per le carte emesse da società specializzate, la richiesta avviene direttamente sul sito di riferimento, compilando in pochi minuti l’apposito modulo e allegando i relativi documenti.
Tempistica di rilascio
Le carte di credito richiedono una tempistica di rilascio leggermente più lunga rispetto a quelle di debito e prepagate. Il motivo è la verifica dei requisiti da parte della banca. I tempi si allungano anche in caso di richiesta di documenti reddituali aggiuntivi.
Di norma, se sono presenti tutti i requisiti si ottiene una risposta nel giro di 5-10 giorni lavorativi. L’invio della carta richiede massimo 7-10 giorni.
Quante carte di credito si possono avere?
In Italia non c’è un limite al numero delle carte di credito che si possono avere in contemporanea. Nella pratica, si deve però considerare che ogni richiesta è sottoposta alla valutazione dell’emittente, che andrà a verificare il merito creditizio.
Come indicato prima, questa valutazione è influenzata da diversi fattori, tra cui reddito, eventuali prestiti e finanziamenti, puntualità nella restituzione delle somme e presenza di altre carte di credito.
Pro e contro
Le carte di credito offrono diversi vantaggi:
- pagamento posticipato o rateizzato;
- accesso a una linea di credito senza interessi;
- maggiore flessibilità rispetto al contante;
- prelievo di contante;
- presenza di servizi assicurativi;
- programmi fedeltà.
Ci sono però anche degli svantaggi:
- meno controllo della spesa: usare un credito può indurre a spendere di più del budget personale;
- maggiore rischio indebitamento, e spese di rateizzazione molto salate;
- canone mensile o annuale da pagare, il più delle volte;
- commissioni alte in caso di prelievo;
- necessità di dimostrare un reddito certo.
Come scegliere la carta di credito
Le carte di credito disponibili sono davvero tante. Per valutare quale sottoscrivere può essere molto utile valutare non solo i costi, ma anche le diverse caratteristiche e soprattutto confrontarle con le proprie esigenze. Le carte di credito migliori non sono necessariamente quelle con il plafond più elevato, ma quelle che si adattano alle necessità degli utenti.
È necessario valutare anche tutti gli aspetti che abbiamo inserito in questa guida e confrontarli con le recensioni e le opinioni dei clienti. Ma dove trovare queste informazioni? Su Finanzadigitale puoi confrontare le principali carte di credito online , leggere le schede di comparazione e descrizioni di tutte le funzionalità. In pochi minuti si può avere così una panoramica completa dei singoli strumenti e valutare quale rispecchia le proprie necessità.